Finanzas
Récord histórico para YPF pero el número importante está escondido.

Alejo Fabiano12 de agosto de 2026 · 4 min de lectura
YPF acaba de presentar el mejor trimestre de su historia, pero mirar solamente el resultado puede llevar a una conclusión equivocada. El precio del petróleo explica buena parte del salto. La verdadera historia está en otro lado: Vaca Muerta, el crecimiento del shale y la comunicación del rumbo de la compañía.
YPF cerró el segundo trimestre de 2026 con un EBITDA ajustado de US$2.804 millones, un crecimiento interanual del 149% y un margen EBITDA del 43%. A primera vista, parece una historia sencilla: subió el petróleo e YPF ganó mucho más dinero.
Pero cuando desarmamos el resultado aparece una segunda historia.
El precio explica el trimestre
El precio realizado del crudo pasó de US$68,4 a US$91,1 por barril en un solo trimestre. El gas también aumentó en consecuencia.
Al reconstruir el salto del EBITDA, aproximadamente el 80% del aumento secuencial se explica por precio del crudo, precio del gas y margen de refino.
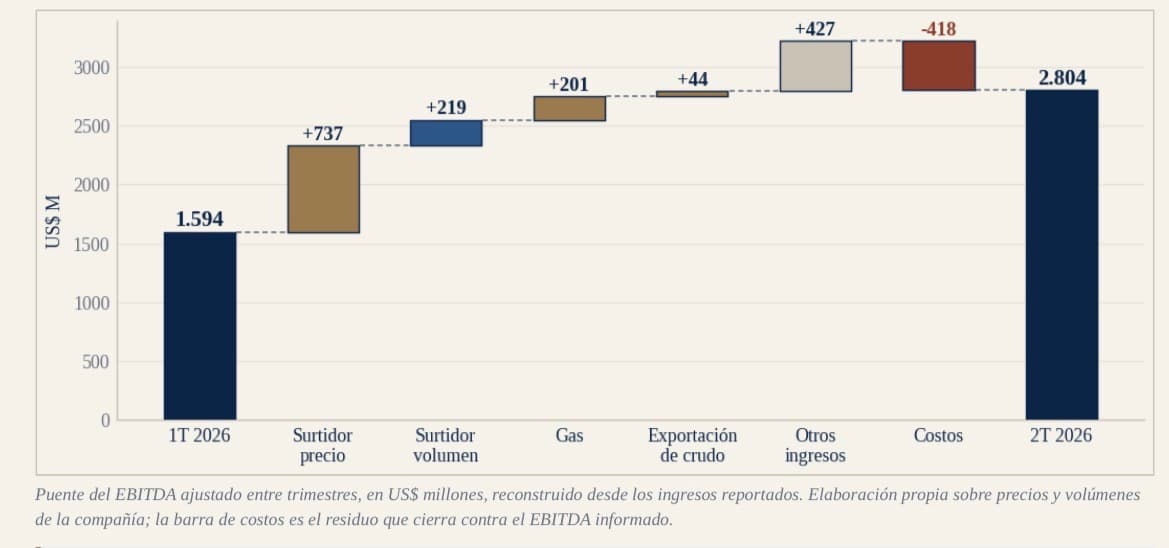
Esto tiene una consecuencia importante para el inversor: no se puede anualizar mecánicamente este trimestre y asumir que YPF va a repetirlo.
El petróleo puede bajar.
Y si baja, parte del resultado extraordinario desaparece.
Pero eso no significa que la tesis de YPF desaparezca.
El número escondido está en Vaca Muerta
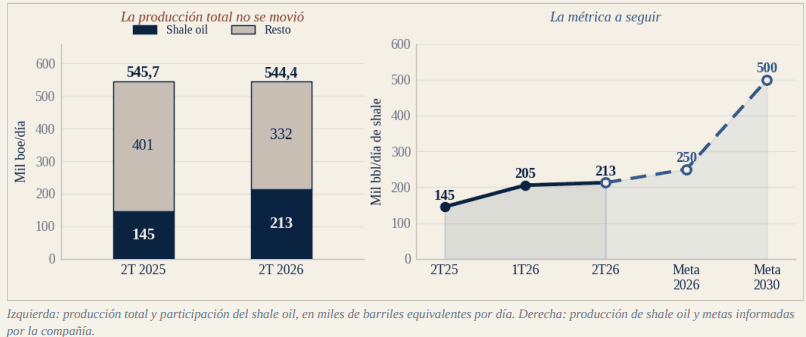
Durante el último año, la producción total de YPF prácticamente no cambió.
Pasó de 544,4 a 545,7 mil barriles equivalentes diarios.
Sin embargo, el shale oil pasó de 145 a 213 mil barriles diarios.
La compañía no está simplemente produciendo más.
Está cambiando qué produce y esa es la diferencia fundamental.
El costo cuenta una historia todavía más interesante
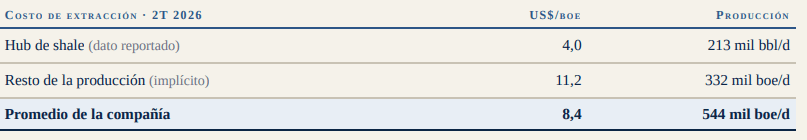
El costo promedio de extracción de YPF cayó de US$12,3 a US$8,4 por barril equivalente.
Pero el promedio esconde una diferencia enorme.
El hub de shale se encuentra alrededor de US$4 por barril, mientras que el resto de la producción implícitamente ronda los US$11,2.
El resto de la producción cuesta aproximadamente 2,8 veces más que el shale.
Y hay otro dato relevante: la caída del costo promedio no se explica únicamente por cambiar la mezcla hacia shale. Un 34% proviene del cambio de composición y un 66% de una reducción del costo dentro de cada segmento.
Ahí aparece el verdadero cambio estructural.
YPF no está creciendo: está rotando
La producción total está prácticamente estable.
Pero adentro de ese número está ocurriendo una transformación:
menos producción relativamente cara + más producción shale + menores costos.
Esta es probablemente una de las métricas más importantes para seguir en los próximos trimestres.
Porque cuanto mayor sea el peso de Vaca Muerta dentro de YPF, menor será la sensibilidad del negocio a los costos de las áreas menos competitivas.
El mercado tiene una pregunta pendiente
Hay un dato que llama especialmente la atención.
Junto con los resultados, YPF elevó su guía de EBITDA 2026 desde aproximadamente US$6.000 millones hasta US$8.000 millones, un aumento del 33%.
También proyecta cerca de US$2.000 millones de flujo de caja libre.
Y, sin embargo, la acción cayó 3,5% ese día.
El múltiplo EV/EBITDA 2026 pasó de aproximadamente 4,5x a 3,4x sin que la operación de la compañía empeorara.
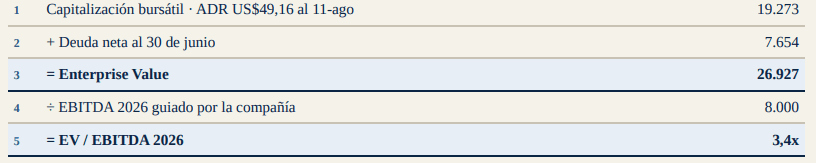
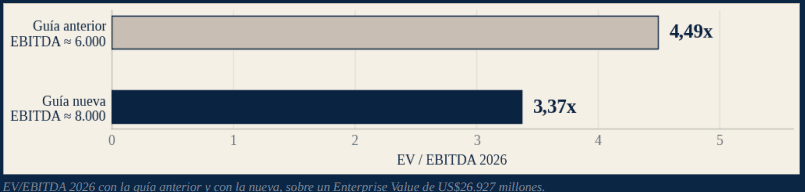
Entonces aparece la pregunta:
¿El mercado no le cree a la nueva guía o ya tenía descontado el ciclo extraordinario del petróleo y ahora está mirando 2027?
El verdadero test llega cuando baje el petróleo
Este es el experimento que debemos seguir.
Si el Brent se normaliza y el EBITDA de YPF logra sostenerse, la lectura cambia completamente.
El trimestre dejaría de ser simplemente consecuencia del ciclo energético.
Y empezaría a ser evidencia de un cambio estructural.
YPF también es una historia macroeconómica
La transformación de YPF no ocurre aislada del resto de Argentina.
Durante el primer semestre, el superávit energético alcanzó US$6.987 millones, 87% más que un año atrás.
Y hay un dato particularmente importante: el 79% de la mejora de las exportaciones energéticas se explica por mayores cantidades, mientras que solamente el 21% proviene de precios.
Esto es relevante porque muestra que Argentina no solamente está vendiendo más caro.
Está exportando más.
El déficit de cuenta corriente, por su parte, cayó de US$5.158 millones a US$1.651 millones.
La contracara también existe: cuando llegan inversiones y aumenta el stock de capital extranjero, posteriormente aparecen mayores utilidades y dividendos girados al exterior.
La pregunta de largo plazo será si Argentina consigue que el crecimiento de las exportaciones supere ese aumento de los pagos al exterior.
Y Vaca Muerta es una de las principales apuestas para conseguirlo.
Tres ideas para quedarse
1. El precio explica el trimestre; el volumen explica la década.
El 85% del salto secuencial del EBITDA estuvo asociado a precios y refino. Pero contra 2025, el costo cayó 31% y el shale creció 47%. Son dos relojes diferentes y hay que mirarlos por separado.
2. YPF no está simplemente creciendo: está rotando.
La producción total prácticamente no cambió, pero el shale pasó de 145 a 213 mil barriles diarios. La composición del negocio está cambiando.
3. El 29 de octubre será una prueba importante.
Si el Brent se normaliza y el EBITDA aguanta, el mercado podría haber estado mirando el reloj equivocado. Las ventajas comparativas son un proceso de largo plazo, ¿fue el 2Q 2026 el primer gran paso?
¿Te sirvió esta nota? Compartila con alguien que esté emprendiendo.
También te puede interesar
Argentina llevó al Reino Unido al Tribunal del Mar por el petróleo de Malvinas
13 de octubre de 2026
La carrera global por la inteligencia artificial: la disputa por modelos, chips y energía
6 de octubre de 2026
Toyota y el primer RIGI automotriz: qué se sabe (y qué no) de su inversión récord en Zárate
4 de octubre de 2026