Tecnología
La carrera global por la inteligencia artificial: la disputa por modelos, chips y energía
Estados Unidos y China concentran buena parte del desarrollo de la IA, pero la competencia ya se extiende a semiconductores, centros de datos, energía, talento y modelos abiertos.

Juan Faure Santamarina6 de octubre de 2026 · 6 min de lectura
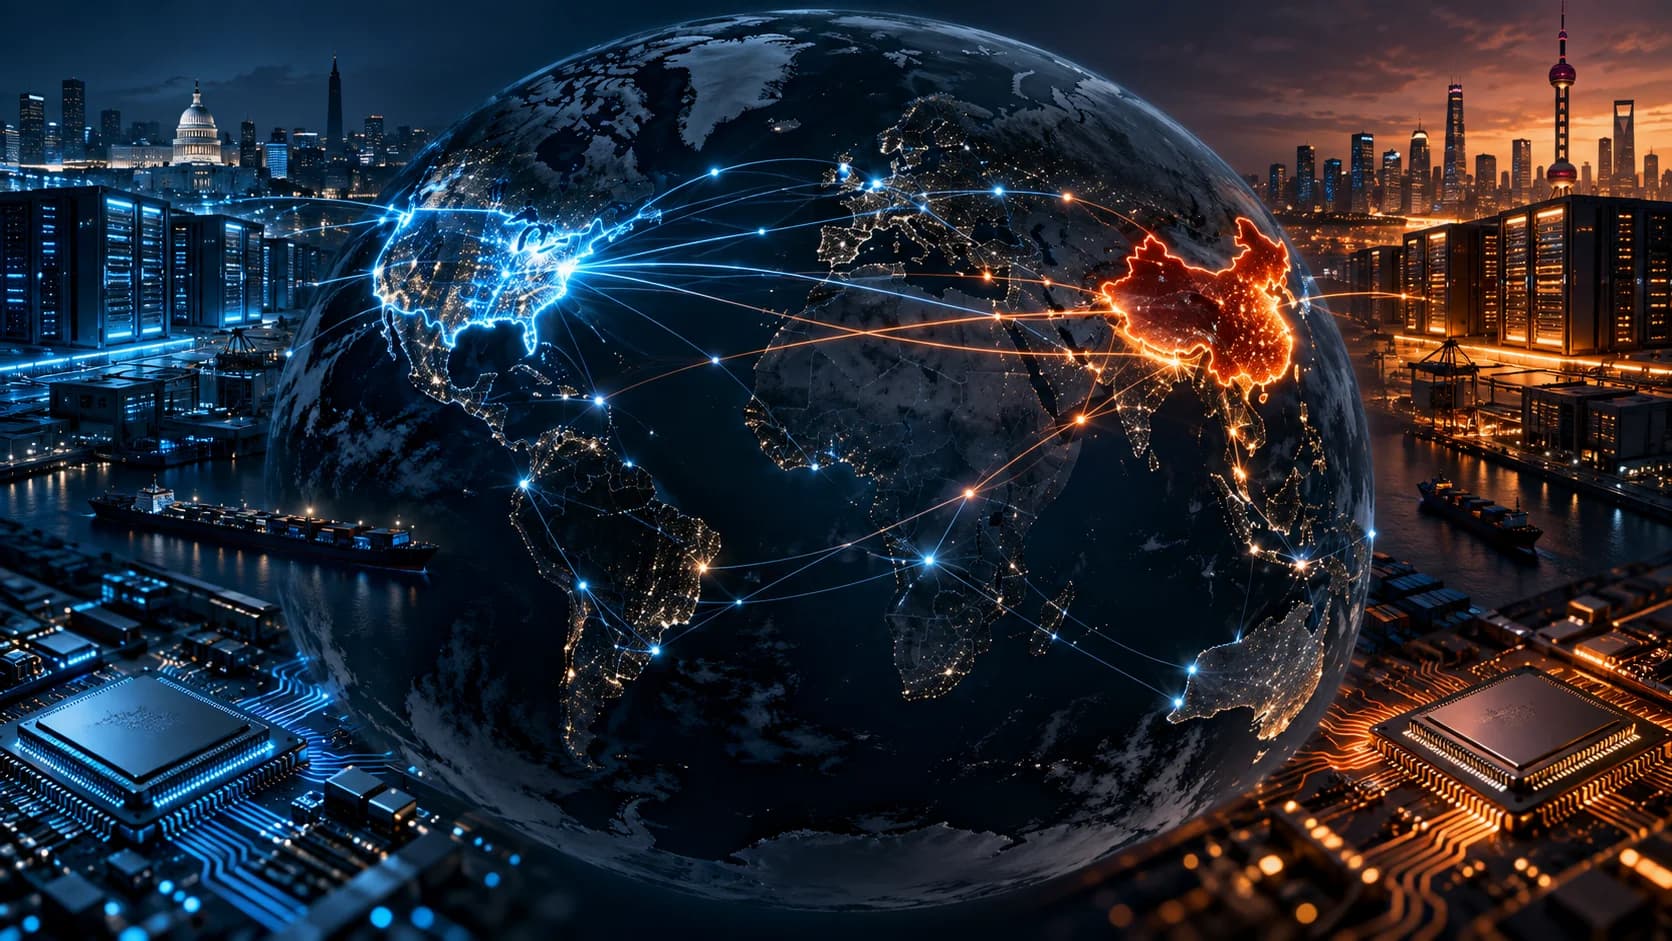
La inteligencia artificial dejó de ser únicamente una competencia entre empresas tecnológicas.
Estados Unidos y China consideran cada vez más a la IA como una tecnología estratégica, capaz de influir sobre productividad, industria, defensa, ciencia y crecimiento económico. Al mismo tiempo, Europa, Corea del Sur, países del Golfo y otras economías están aumentando sus inversiones para evitar quedar completamente dependientes de sistemas desarrollados en el exterior.
La carrera tampoco se define solamente por quién construye el modelo más avanzado. Para desarrollar inteligencia artificial a gran escala hacen falta chips, centros de datos, electricidad, capital, talento y capacidad para llevar esa tecnología a millones de usuarios y empresas.
Los datos de 2026 muestran una competencia mucho más pareja y compleja de lo que parecía hace apenas algunos años.
La distancia entre Estados Unidos y China se redujo
Estados Unidos continúa concentrando gran parte de los laboratorios que desarrollan los modelos de frontera más conocidos, entre ellos OpenAI, Anthropic, Google y xAI.
Sin embargo, China redujo considerablemente la diferencia.
El AI Index 2026 de Stanford señala que los modelos estadounidenses y chinos intercambiaron posiciones entre los primeros puestos en distintas evaluaciones desde comienzos de 2025. En marzo de 2026, la diferencia entre el mejor modelo estadounidense y el mejor modelo chino era de apenas 2,7% en una de las principales mediciones utilizadas por el informe.
La ventaja estadounidense sigue siendo visible en la cantidad de modelos considerados relevantes. Estados Unidos produjo 50 modelos destacados durante 2025 frente a 30 desarrollados en China.
China, en cambio, lidera en cantidad de publicaciones científicas, citas y patentes relacionadas con inteligencia artificial.
Laboratorios como DeepSeek, Alibaba y Z.ai también demostraron que las restricciones de acceso al hardware más avanzado no impidieron que China continuara acercándose a la frontera tecnológica. Algunos de sus modelos ya compiten con sistemas estadounidenses en programación, razonamiento y tareas realizadas por agentes.
La competencia entre ambos países ya no puede analizarse únicamente observando quién obtiene algunos puntos más en un benchmark.
Los chips se convirtieron en una pieza estratégica
Los modelos más avanzados necesitan enormes cantidades de capacidad de cómputo.
Eso convirtió a los semiconductores en uno de los puntos centrales de la competencia.
Estados Unidos cuenta con Nvidia, la compañía dominante en los procesadores utilizados para entrenar y ejecutar muchos de los principales modelos de inteligencia artificial. También mantiene restricciones sobre la venta de determinados chips avanzados y tecnologías relacionadas con semiconductores a China.
China intenta reducir esa dependencia.
Huawei está desarrollando su propia familia de procesadores Ascend y trabajando junto con compañías como DeepSeek para crear software capaz de utilizar esos chips de manera más eficiente. A fines de septiembre, ambas empresas anunciaron herramientas destinadas a reducir la dependencia del ecosistema CUDA de Nvidia.
Las limitaciones todavía son importantes. Huawei reconoció recientemente que su capacidad actual no alcanza para satisfacer toda la demanda china de infraestructura de IA.
La cadena de producción agrega otro actor fundamental: Taiwán.
Según Stanford, TSMC fabrica prácticamente todos los chips utilizados por los sistemas de IA más avanzados. Esto convierte a una empresa taiwanesa en una pieza central de una industria estratégica tanto para Estados Unidos como para China.
La competencia también depende de energía
Construir modelos avanzados requiere chips. Utilizarlos a gran escala requiere otra cosa: electricidad.
Estados Unidos posee actualmente la mayor infraestructura de centros de datos del mundo. Stanford contabiliza 5.427 instalaciones en el país, más de diez veces la cantidad existente en cualquier otro territorio individual.
Pero ese crecimiento está empezando a generar cuellos de botella.
Morgan Stanley advirtió en octubre que las restricciones de energía disponibles para nuevos centros de datos estadounidenses ya están retrasando algunos proyectos relacionados con inteligencia artificial.
China está tratando el vínculo entre IA y energía como parte de su planificación nacional.
Hace unos meses, el gobierno presentó un plan para aumentar la capacidad de energía limpia destinada a infraestructura informática y mejorar la coordinación entre centros de cómputo y redes eléctricas hacia 2030.
Esto introduce una variable que hasta hace poco tenía mucho menos protagonismo en la industria tecnológica.
La capacidad de desarrollar IA no dependerá solamente de tener mejores algoritmos. También dependerá de poder alimentar enormes cantidades de infraestructura de manera estable y económicamente viable.
Dos estrategias diferentes
Estados Unidos y China también están desarrollando ecosistemas distintos.
Gran parte de los modelos estadounidenses más avanzados permanece bajo sistemas propietarios administrados por compañías privadas.
China está ganando terreno con modelos de pesos abiertos, que pueden descargarse, adaptarse y ejecutarse sobre infraestructura propia.
Un análisis reciente del Center for Strategic and International Studies señala que esta estrategia permitió a los desarrolladores chinos acelerar la adopción de sus modelos y aumentar su influencia fuera del mercado doméstico.
El propio gobierno chino incluyó durante 2026 los ecosistemas de código abierto, el acceso a capacidad de cómputo y la adopción industrial entre las prioridades de su estrategia de inteligencia artificial. También busca extender su iniciativa denominada AI Plus, orientada a introducir esta tecnología de manera masiva en distintos sectores económicos.
Estados Unidos, por su parte, conserva una ventaja considerable en capital privado.
Durante 2025 recibió aproximadamente US$285.900 millones de inversión privada en inteligencia artificial, frente a US$12.400 millones en China. Stanford advierte, sin embargo, que esta comparación no refleja completamente los fondos públicos y vehículos estatales utilizados por China.
Europa busca no quedar afuera
La competencia global no termina en Estados Unidos y China.
Europa intenta construir mayor autonomía mediante su AI Continent Action Plan.
La Unión Europea ya desplegó 19 fábricas de inteligencia artificial sobre su red de supercomputadoras y busca sumar instalaciones de mayor escala conocidas como AI Gigafactories. El programa prevé movilizar €20.000 millones para construir hasta cinco de estas infraestructuras.
La estrategia europea combina infraestructura con acceso a datos, formación de talento, adopción empresarial y regulación.
Esto muestra otra característica de la carrera actual: no todos los países necesitan competir exactamente de la misma manera.
Algunos buscan desarrollar los modelos más avanzados. Otros priorizan chips, infraestructura, robótica, aplicaciones industriales o capacidad para operar modelos propios sin depender completamente de proveedores extranjeros.
Una carrera mucho más amplia que la IA
La discusión suele simplificarse preguntando qué país tiene la mejor inteligencia artificial.
Pero esa comparación muestra solamente una parte del escenario.
Estados Unidos concentra enormes cantidades de capital privado, centros de datos y algunos de los principales desarrolladores de modelos y chips.
China redujo rápidamente la diferencia en modelos, mantiene una enorme capacidad industrial y está desarrollando alternativas propias en semiconductores, infraestructura y modelos abiertos.
Taiwán continúa siendo indispensable para fabricar los procesadores más avanzados, mientras Europa intenta construir una infraestructura propia que reduzca su dependencia de las dos principales potencias.
La cantidad de dinero involucrada también continúa creciendo. Reuters señaló recientemente que el gasto global en centros de datos podría superar los US$30 billones hacia 2050 si se mantienen los actuales planes de expansión, aunque existe un debate creciente sobre cuánto valor económico será capaz de generar toda esa infraestructura.
La carrera por la inteligencia artificial, por lo tanto, no se decidirá únicamente dentro de un laboratorio.
También se juega en fábricas de semiconductores, redes eléctricas, centros de datos, universidades, mercados de capital y cadenas industriales.
El país que logre combinar modelos avanzados con capacidad de cómputo, energía, talento e implementación a gran escala tendrá una posición especialmente relevante en una tecnología que empieza a convertirse en infraestructura económica.
¿Te sirvió esta nota? Compartila con alguien que esté emprendiendo.
También te puede interesar
Argentina llevó al Reino Unido al Tribunal del Mar por el petróleo de Malvinas
13 de octubre de 2026
El primer año no vendieron un solo panel solar. 8 años después evalúan expandirse a China
17 de septiembre de 2026
Malvinas: la escalada de Milei con sanciones a petroleras y una nueva base naval en Tierra del Fuego
14 de septiembre de 2026