Economía
El precio del desorden

Alejo Fabiano29 de agosto de 2026 · 7 min de lectura
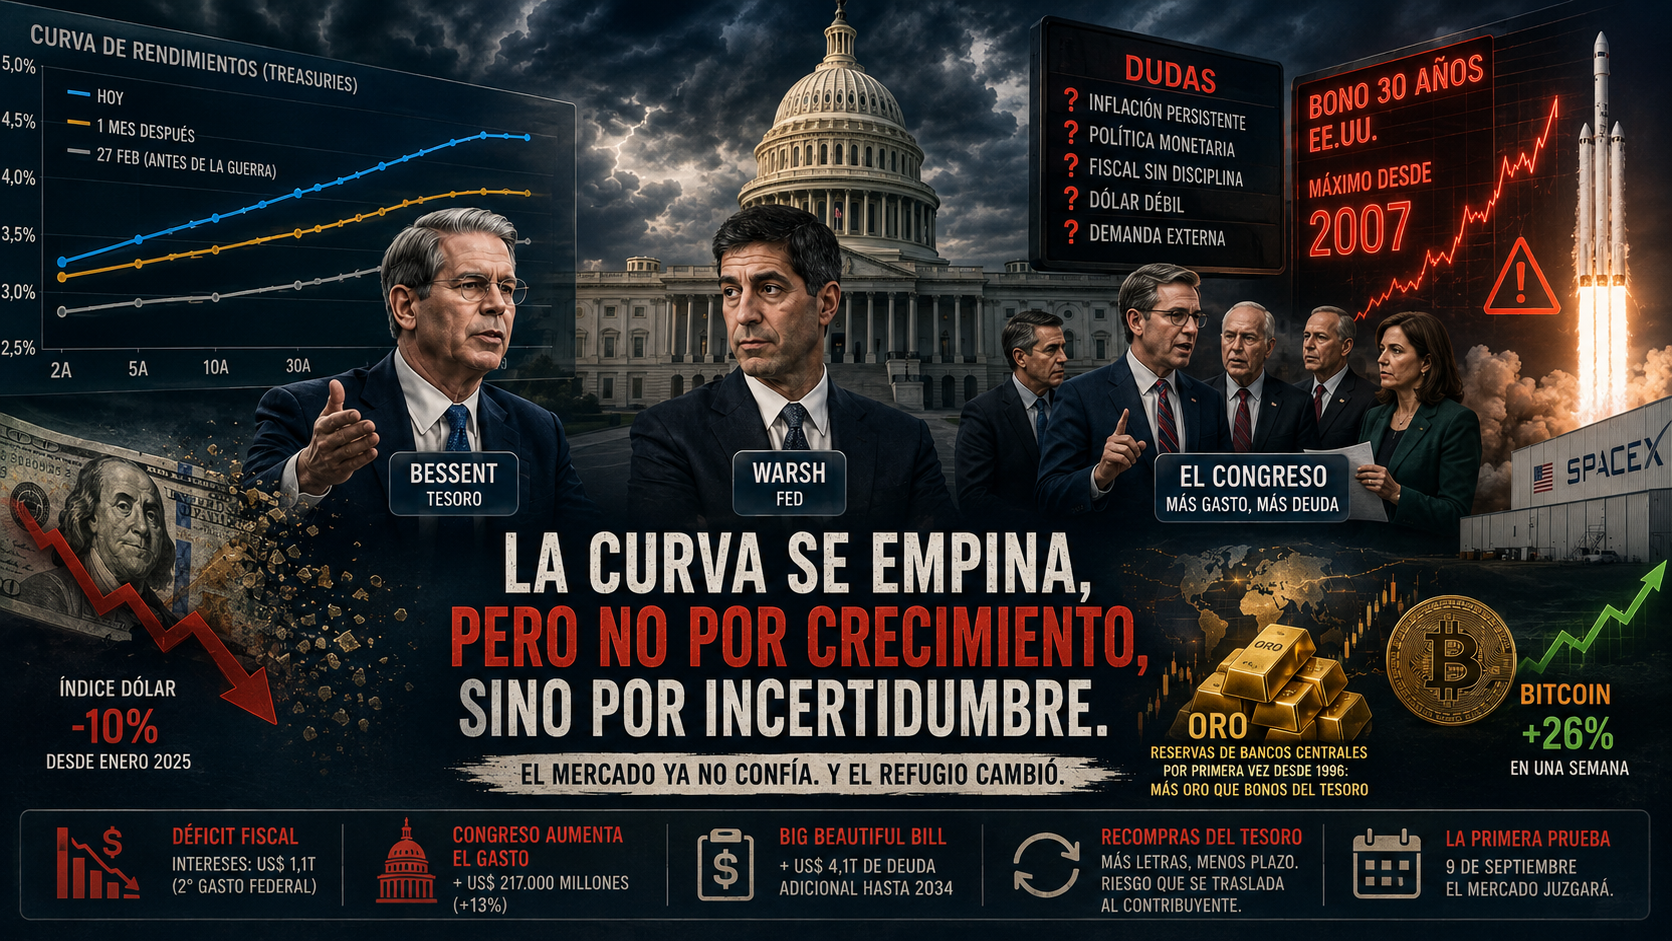
La curva se empina, pero no por un buen diagnóstico. Acompáñame a entenderlo.
Cuando la curva de rendimientos se empina, la lectura de manual es optimista: el mercado espera crecimiento. Esta vez es al revés, y por eso tiene nombre propio. Se llama empinamiento bajista: la parte larga sube más rápido que la corta.
Hagamos un doble click.
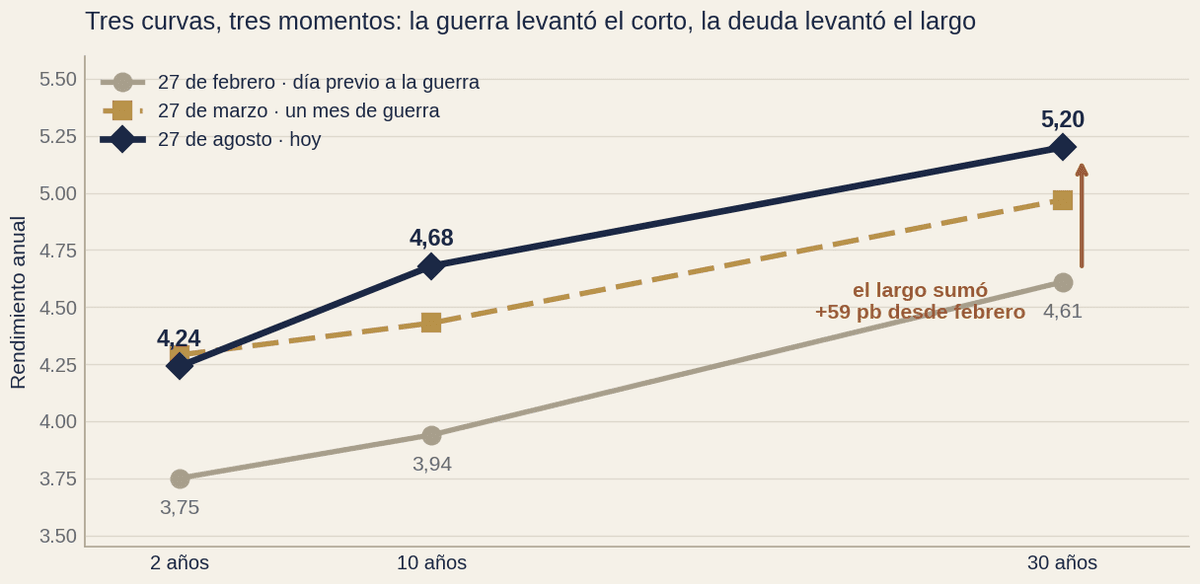
La línea gris es el 27 de febrero, el día antes de que empezara la guerra con Irán. Prestarle al gobierno estadounidense a dos años rendía 3,75% y a diez años 3,94%. Casi lo mismo. La curva estaba planchada porque el mercado esperaba recortes de tasa.
La línea dorada es un mes después. La guerra disparó el petróleo y con él el miedo a la inflación. Todo subió, pero subió más el tramo corto: el mercado pasó de descontar un recorte a descontar una suba en tres semanas.
La línea azul es hoy. El corto se quedó donde estaba. El largo siguió.
Ahí está la clave, y es una distinción que se pasa por alto: cuando prestas a dos años lo único que importa es qué hace la Fed. Cuando prestas a treinta lo que importa es lo fiscal y la solidez de la moneda.
Mas dudas que certezas. El mix es variado, con la inflación mas de 60 meses por encima de la meta de la FED, el abandono del forward guidance y la propia postura de Warsh: quiere una política monetaria dura y achicar el balance del banco central al mismo tiempo.
La incertidumbre. Anticipar calmaba al mercado, y un mercado calmo cobra menos por prestar a largo plazo. Al dejar de hacerlo, la Fed encareció el financiamiento justo cuando el Tesoro más lo necesitaba. Kevin Warsh decidió darle al mercado el poder de ajuste inmediato de expectativas. El mercado puso la tasa a 30 años en su máximo desde 2007.
Y no es un problema exclusivamente estadounidense. Muchos caminos fiscales están siendo revisados al mismo tiempo: Japón, el Reino Unido, Alemania y Francia. Estados Unidos lo enfrenta con un ingrediente adicional, un dólar débil. Y es a lo que apunto Trump desde su asunción.
Los que hacen política tienen que ordenar expectativas. Por eso se entienden las apariciones de Bessent anunciando el aumento de recompras de bonos largos junto a un plan de estabilización fiscal.
Pero todo apunta a otro lado.
Bancos Centrales venden treasuries para comprar oro, lo narrativo y lo fiscal dejan al dólar débil.
Un dólar más débil fue objetivo declarado de esta administración. Lo está consiguiendo, y vale medir cuánto. El índice dólar llegó a 110 en enero de 2025, cuando Trump asumió. Hoy está en torno a 98,7, una caída cercana al 10%. Borró todo lo que había ganado desde la elección y algo más.
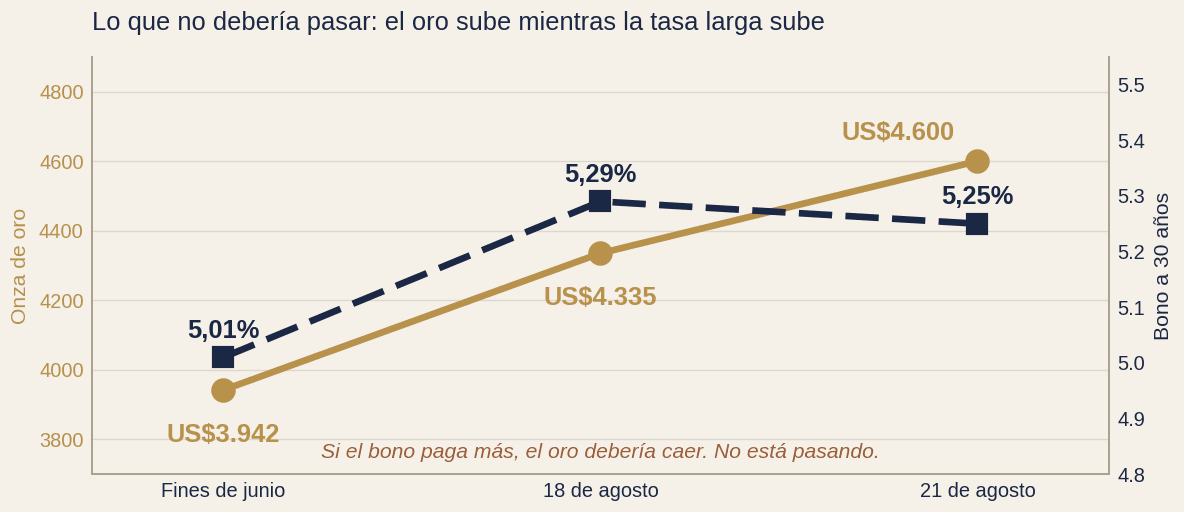
Lo notable es que normalmente tasas más altas atraen capital y fortalecen la moneda. Cuando las tasas de los bonos largos se encuentran en máximos y la moneda igual se debilita, el mercado no está premiando rendimiento: está cobrando riesgo.
Y el resultado: por primera vez desde 1996, los bancos centrales del mundo tienen más oro que bonos del Tesoro estadounidense en sus reservas. Los bancos centrales cumplen su principal tarea: defender sus reservas para preservar el valor de sus propias monedas.
Cuando el problema fiscal mina la confianza en la moneda, el oro se aprecia con independencia de las tasas. Bitcoin acompañó y subió 26% en una semana, hasta cerca de USD 80.000, con un salto fuerte de volumen.
El refugio dejó de ser el bono del Tesoro. Eso es lo nuevo.
Sobre los escenarios de emisión descontrolada, no hay que dramatizar. El mercado no descuenta que la Fed vaya a imprimir. Descuenta algo más aburrido: que la inflación se quede arriba de la meta durante años, porque es el único ajuste que no requiere votos.
Con inflación significativamente arriba de la meta sobre el 3%, los USD 40 trillones de deuda pierden valor real significativamente cada año. Es una forma silenciosa de licuación: no elimina el déficit, pero reduce el peso real de la deuda existente.
Estados Unidos no discute si licuar. Ya licúa. Discute, sin decirlo, si le alcanza.
El plan fiscal, y el problema con el discurso
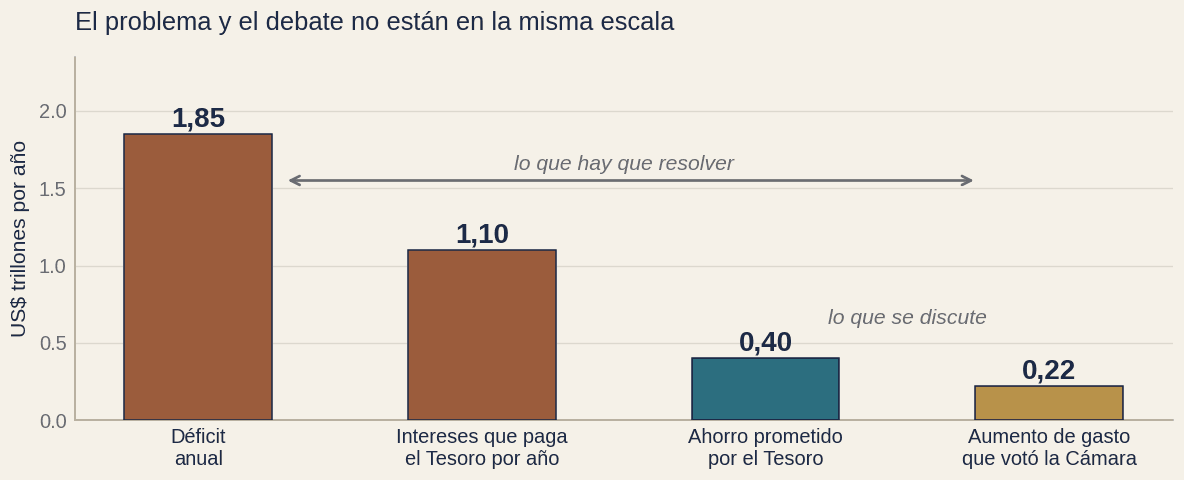
El Tesoro va a pagar más de USD 1 Trillion solo en intereses este año. Es el segundo gasto federal, detrás de jubilaciones, y ya supera lo que Estados Unidos gasta en defensa. Contra eso, el ahorro que prometió Bessent por combate al fraude y recortes ronda los 0,4 trillones, y por única vez.
Pero lo más elocuente es la última barra: la Cámara de Representantes votó aumentar el gasto en 217.000 millones, un 13%. No es la oposición bloqueando. Es el mismo bloque que gobierna, subiendo el gasto que su Secretario del Tesoro dice querer recortar.
Y ya sabemos cuánto se puede recortar cuando este gobierno lo intenta en serio. La Big Beatiful Bill, ley fiscal de julio de 2025 combinó fuertes recortes de impuestos con aumentos de gasto. El resultado fue un agujero adicional de USD 4,1 trillones en la deuda hasta 2034, incluyendo el costo de los intereses.
Ese es el dato que desarma el relato. La decisión política fue bajar impuestos, concentrando buena parte del beneficio en empresarios y hogares de mayores ingresos. Sumado a una inflación todavía alta y tasas altas, el golpe sobre los sectores medios y bajos es doble.
Y el efecto se puede resumir en una frase. Antes de esa ley, para que la deuda dejara de crecer hacía falta un ajuste. Después de la ley, hace falta un ajuste una vez y media más grande. El mismo gobierno que prometió ordenar las cuentas dejó la tarea 50% más difícil de lo que la encontró.
Bessent contra el mercado, Warsh disciplinado
El anuncio del 19 de agosto duplicó las recompras de bonos largos, de USD 2.000 a USD 4.000 millones por operación. Ese día la tasa a 30 años aflojó diez puntos básicos. Después volvió a subir.
Funcionó un día porque el mercado leyó la intención, no el monto. Es lógico: si el emisor sale a defender el precio de su propia deuda, confirma que le preocupa.
Pero lo importante no es la recompra. Es con qué la paga.
El Tesoro las financia emitiendo letras cortas en lugar de bonos largos. Un bono a 30 años cierra la tasa por tres décadas: sabés cuánto pagás hasta 2056. Una letra vence en meses y hay que renovarla al precio que marque el mercado ese día.
Hoy la letra sale más barata. Ese es todo el atractivo.
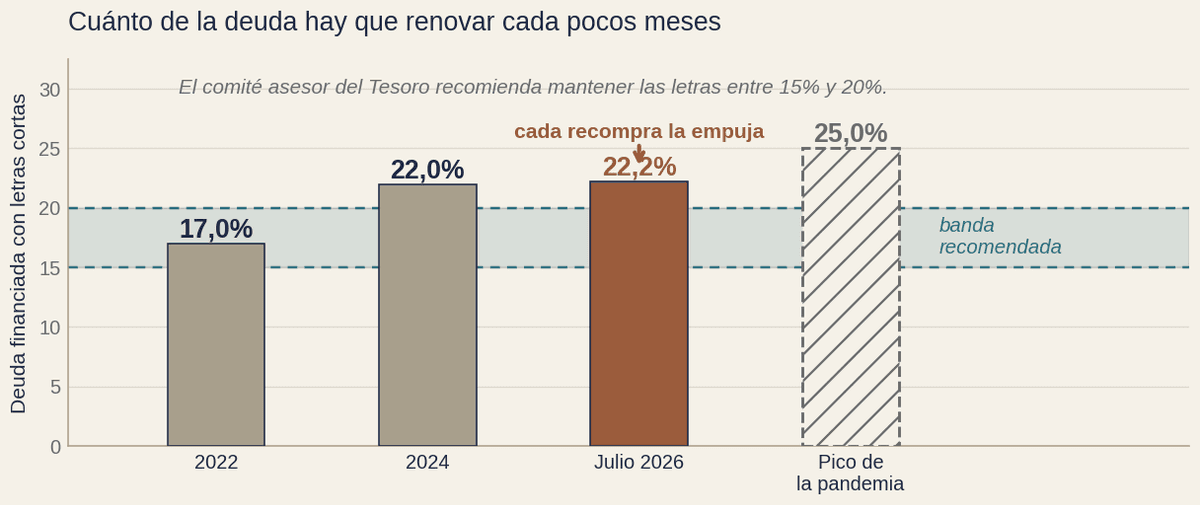
Y acá está el punto. Cambiar bonos por letras no baja la deuda: baja el plazo que tenés para preocuparte por ella. El monto es el mismo. Lo que cambia es cada cuánto volvés a la ventanilla.
Con deuda larga, una suba de tasas te pega en veinte años. Con deuda corta, en el próximo trimestre. Y hoy vencen y se renuevan unos USD 9 trillones por año.
El comité asesor del propio Tesoro recomienda no pasar el 20%. Hoy las letras son 22,2%. Justo es decirlo: ya estaban cerca de ese nivel en 2024, con la gestión anterior. Bessent no inventó la práctica, la profundiza.
El techo real no es la banda. Es cuánta demanda hay del otro lado, y esa demanda depende de que la tasa corta siga siendo atractiva.
Es refinanciar la hipoteca a tasa variable porque la cuota de este mes es menor. El ahorro es real. El riesgo también.
Y ese riesgo no desaparece: se muda. El que tenía el bono largo cargaba treinta años de incertidumbre y cobraba una prima por eso. Ahora la carga el Estado, que renueva cada trimestre. Pasó del ahorrista al contribuyente, que no eligió la posición ni cobra nada por tenerla.
Bessent, instinto de trader en la función pública
La primera prueba tiene fecha: el 9 de septiembre, cuando entren en vigencia las recompras y el mercado pueda contrastar el discurso contra las licitaciones. Lo que hay que mirar no es la tasa de corte, sino cuánto compran los inversores del exterior. Si aparecen, el anuncio funcionó como señal. Si no, el comprador de última instancia termina siendo el propio emisor.
El mercado ya habló, y no fue ambiguo. Cobra la incertidumbre de la política monetaria y la de la ecuación fiscal juntas.
Lo notable es que ninguno de los tres actores está actuando de mala fe. Warsh defiende la independencia de su institución. Bessent administra el costo de la deuda con el instinto del operador que fue. El Congreso responde a sus votantes.
Cada uno hace exactamente lo que su mandato le pide. El problema es que nadie tiene el mandato de mirar el conjunto.
Y el bono a 30 años, que es el único instrumento que descuenta el conjunto, es justamente el que está cayendo.
¿Te sirvió esta nota? Compartila con alguien que esté emprendiendo.
También te puede interesar
Riesgo país: qué mide, por qué volvió a acercarse a los 600 puntos y cómo llega a las tasas y al crédito de tu negocio
14 de octubre de 2026
"El próximo trade es Argentina": cómo el triunfo de Bolsonaro en Brasil derrumbó el riesgo país argentino en tres ruedas
7 de octubre de 2026
"Se buscan compradores de las caídas": la advertencia de Bank of America sobre la deuda de EE.UU.
29 de septiembre de 2026