Política
Créditos hipotecarios: el plan de Caputo para reactivarlos con fondos de la Anses

Jeronimo Ducca15 de septiembre de 2026 · 5 min de lectura
El ministro de Economía, Luis Caputo, presentó esta semana el Programa de Licitación de Plazos Fijos con Destino a Crédito Hipotecario, una iniciativa que busca resolver uno de los problemas estructurales del sistema financiero argentino: la falta de fondeo de largo plazo para financiar la compra de vivienda. El esquema usará hasta $2 billones del Fondo de Garantía de Sustentabilidad (FGS) de la Anses y apunta a alcanzar entre 17.000 y 18.000 familias.
El problema que el Gobierno busca resolver
Caputo fue directo al describir el diagnóstico: "El stock de créditos hipotecarios en Argentina apenas representa dos puntos de producto. Para darles una idea, en Chile representa aproximadamente el 27%. En países más desarrollados como Estados Unidos, llegó a representar el 75%", señaló el ministro durante la conferencia de prensa realizada en el Palacio de Hacienda. Según explicó, esa brecha responde a una limitación estructural del sistema financiero local: los bancos captan depósitos a plazo fijo a un promedio de apenas 30 días, pero deben prestar a 20 o 25 años para financiar una vivienda, lo que genera un descalce de plazos que en los últimos meses le había hecho perder impulso al crédito hipotecario.
El funcionario también hizo referencia a la historia económica reciente del país para explicar por qué nunca terminó de desarrollarse un mercado hipotecario robusto: "Todos los que somos un poco más grandes hemos visto desde un plan Bonex hasta corralito, hasta expropiaciones, defaults y todo. Todo eso siempre generó" desconfianza para el ahorro de largo plazo, sostuvo.
Cómo funciona el mecanismo
El esquema consiste en licitar dinero del FGS a plazo fijo entre los bancos, para generar fondos prestables que les permitan extender los plazos de financiamiento. "Vamos a extender los plazos de esos plazos fijos, hacer licitaciones con los bancos, para extender los plazos de estos plazos fijos entre uno y cinco años. Esto le va a permitir a los bancos poder acelerar mucho más fuerte el nivel de" créditos hipotecarios que ofrecen, explicó Caputo. En la práctica, el FGS colocará depósitos a plazo fijo en pesos ajustables por UVA, dándole a las entidades financieras un fondeo de plazo más largo y previsible que el que hoy consiguen en el mercado.
Según trascendió, la primera licitación se realizaría dentro de los siete días posteriores al anuncio, con un monto inicial de $200.000 millones, dentro del total de $2 billones previsto para todo el programa. El Banco Central quedará a cargo de auditar que los recursos obtenidos por los bancos se destinen efectivamente al otorgamiento de créditos hipotecarios dentro de los plazos establecidos.
Las condiciones concretas de los créditos
Bajo este esquema, las entidades financieras que accedan a los fondos deberán ofrecer créditos hipotecarios con una tasa máxima de UVA + 7,5%, un plazo mínimo de 15 años y un monto máximo equivalente a 150.000 UVA por préstamo. Para dimensionar el impacto en el bolsillo de una familia, Caputo dio un ejemplo concreto: para un crédito cercano a los US$100.000, la cuota a 30 años rondaría los $865.000 mensuales, para lo cual el grupo familiar solicitante debería demostrar ingresos netos superiores a los $3,4 millones.
El respaldo institucional del anuncio
La conferencia de prensa se realizó en el quinto piso del Palacio de Hacienda y contó con la presencia del director general del FGS, Juan Cruz Micele, y el vicepresidente segundo del Banco Central, Baltasar Romero Krause. Entre el público estuvieron también el vicepresidente del BCRA, Vladimir Werning; el director de la entidad, Martín Vauthier; y el director del Banco de Inversión y Comercio Exterior (BICE), Felipe Núñez, lo que refleja el carácter interinstitucional de la medida, que combina al Ministerio de Economía, el Banco Central y la Anses.
El argumento del efecto multiplicador
Más allá del acceso a la vivienda propia, Caputo enmarcó el anuncio dentro de un objetivo económico más amplio. "Esto tiene un efecto multiplicador en la economía", sostuvo el ministro, que remarcó el impacto que la medida podría tener sobre la industria de la construcción, uno de los sectores que más empleo genera por peso invertido y que viene siendo señalado por el propio Gobierno como uno de los motores esperados para la segunda mitad del año. "Nada más justo que una persona con trabajo tenga acceso a la vivienda, que no tenga que esperar 30 años para ahorrar y comprar su vivienda", afirmó el funcionario, calificando la medida como un aporte "a la justicia social".
Un anuncio en una seguidilla de medidas
Esta fue la quinta conferencia de prensa de Caputo en el último mes y medio, un ritmo que refleja la centralidad que el Gobierno le está dando a la agenda de reformas del sistema financiero en este tramo del año. El anuncio del crédito hipotecario llegó además en la misma semana que la reforma de la Carta Orgánica del BCRA avanzaba en el Congreso, en un combo de medidas que el equipo económico presenta como parte de una misma estrategia: sanear el balance del Banco Central, blindar su independencia y, en paralelo, canalizar el ahorro de largo plazo del sistema hacia el financiamiento productivo y habitacional.
Preguntas frecuentes sobre el nuevo programa de créditos hipotecarios
¿Cuánto dinero destina el programa anunciado por Caputo?
Hasta $2 billones provenientes del Fondo de Garantía de Sustentabilidad (FGS) de la Anses, con una primera licitación de $200.000 millones dentro de los siete días posteriores al anuncio.
¿Cuáles son las condiciones de los créditos hipotecarios bajo este esquema?
Tasa máxima de UVA + 7,5%, plazo mínimo de 15 años y un monto máximo de 150.000 UVA por préstamo.
¿A cuántas familias apunta a alcanzar el programa?
El Gobierno estimó que podría alcanzar a unas 17.000 o 18.000 familias.
¿Por qué el crédito hipotecario está tan poco desarrollado en Argentina?
Porque el stock de créditos hipotecarios representa apenas dos puntos del PBI, frente al 27% de Chile y el 75% de Estados Unidos, debido al descalce entre depósitos a corto plazo y préstamos a 20 o 25 años.
¿Te sirvió esta nota? Compartila con alguien que esté emprendiendo.
También te puede interesar
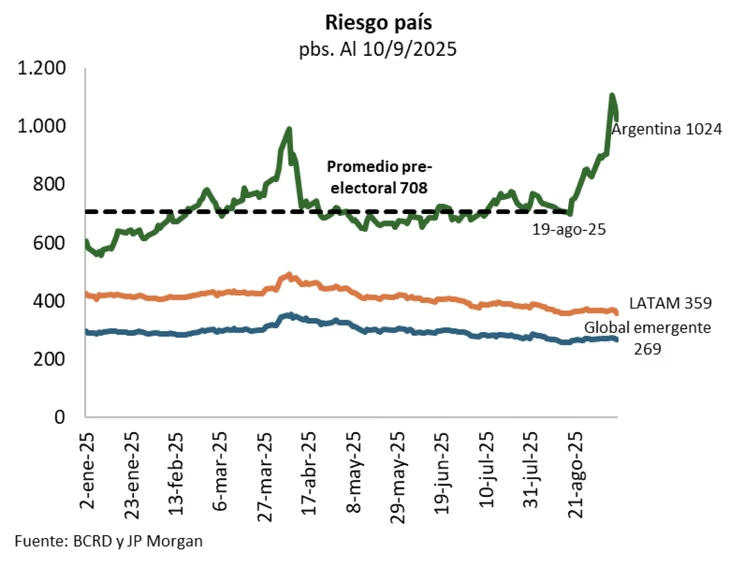
Riesgo país: qué mide, por qué volvió a acercarse a los 600 puntos y cómo llega a las tasas y al crédito de tu negocio
14 de octubre de 2026
No pudieron "atornillar" a Bausili: el Senado le cambió un artículo clave a la reforma del BCRA y el proyecto vuelve a Diputados
25 de septiembre de 2026
Reforma de la Carta Orgánica del BCRA: qué cambia y por qué ya tiene media sanción
15 de septiembre de 2026