Finanzas
Un año del "Bessent put": qué significa en la práctica el respaldo de EE.UU. para una pyme argentina

Jeronimo Ducca23 de septiembre de 2026 · 12 min de lectura
Se cumplió un año de la frase que cambió el humor del mercado argentino: "Argentina es un aliado sistémicamente importante para Estados Unidos".Repasamos qué hizo realmente el Tesoro de EE.UU., qué dijo Scott Bessent la semana pasada ante el Congreso norteamericano y, sobre todo, qué cambió —y qué no— para el financiamiento de una empresa chica o mediana en la Argentina.
En una línea: el respaldo de Washington bajó el riesgo país de 1.456 a 555 puntos en doce meses, pero el crédito en dólares para una pyme sigue costando más del doble que en Brasil, y el indicador acaba de encadenar siete subas seguidas.
Bessent put: lo que hay que saber en seis puntos
El 22 de septiembre de 2025, Bessent anunció que el Tesoro de EE.UU. estaba dispuesto a "hacer lo necesario" para respaldar a la Argentina. El riesgo país estaba en 1.456 puntos básicos.
El 9 de octubre de 2025, Washington compró pesos directamente en el mercado y confirmó una línea de swap por hasta US$20.000 millones con el BCRA.
La Argentina usó US$2.500 millones de esa línea y los devolvió en diciembre de 2025. Según Enredacción, ese monto se habría destinado a reembolsar a EE.UU. los dólares que había usado para intervenir antes de las elecciones. Hoy no hay desembolsos pendientes.
Un año después, el riesgo país cerró el 22 de septiembre en 555 puntos: menos de la mitad, pero lejos de los 300 que, según analistas de BBVA, se necesitarían para volver de forma sostenida a los mercados internacionales de deuda.
El 15 de septiembre, Bessent defendió la operación ante el Congreso: dijo que el objetivo fue "proteger el capital del pueblo estadounidense" y que el Tesoro "ganó decenas de millones de dólares".
Semanas antes, en Texas, había definido la lógica: "Nuestro objetivo de política exterior es crear aliados en las Américas. Argentina fue el primer ejemplo de eso".
Qué pasó realmente, en orden
El 22 de septiembre de 2025, en medio de una corrida cambiaria y con el riesgo país en niveles de default técnico, Bessent lanzó lo que el mercado bautizó como el "Bessent put": la promesa de que Washington usaría "todas las opciones para la estabilización" —swaps, compras directas de pesos, compra de deuda soberana— para sostener al gobierno de Javier Milei antes de las elecciones legislativas de octubre. El anuncio, potenciado por la eliminación transitoria de retenciones a los granos que dispuso el Gobierno argentino en simultáneo, hizo caer el riesgo país de forma abrupta y disparó los bonos soberanos más de 20% en cuestión de días.
La promesa se hizo carne el 9 de octubre, cuando el Tesoro estadounidense compró pesos en el mercado local y se formalizó el swap por US$20.000 millones con el Banco Central. La Argentina terminó usando una porción menor —US$2.500 millones— y la canceló en diciembre de 2025.
El recorrido del riesgo país: de 1.456 a 555 en doce meses
El camino no fue lineal. Tras la victoria electoral de La Libertad Avanza en octubre, el riesgo país perforó los 708 puntos y tocó un piso cercano a los 400 a comienzos de julio de 2026. Después rebotó hasta rozar los 550 entre agosto y septiembre, por la tensión en Medio Oriente y el salto del petróleo, bajó a 485 el 11 de septiembre y volvió a escalar: según Infobae, el 22 de septiembre cerró en 555 puntos, su nivel más alto desde el 5 de mayo, tras siete subas consecutivas.
Un año del Bessent put: el riesgo país cayó a menos de la mitadPuntos básicos (JP Morgan), cierres seleccionados3006001.0001.500Meta de acceso a mercados (300 pb)1.45622 sep 25Anuncio Bessent708oct 25Post-elecciones402jul 26Piso del año55520 ago 2648511 sep 2655522 sep 26HoyElaboración propia sobre datos de JP Morgan, Infobae y Perfil
Gráfico original: el riesgo país bajó más de 900 puntos en un año, pero se alejó del piso de julio y sigue lejos de la meta de 300.
Lo que dijo Bessent en el Congreso: el respaldo no fue gratis
El 15 de septiembre, Bessent se presentó ante el Comité de Servicios Financieros de la Cámara de Representantes para su testimonio anual sobre el sistema financiero internacional. Según Bloomberg Línea, la pregunta sobre la Argentina la abrió el diputado republicano Mike Haridopolos, en alusión al cruce público que el secretario mantiene con la senadora demócrata Elizabeth Warren por la ayuda al país.
La respuesta fue de una franqueza poco habitual: "El objetivo fue proteger el capital del pueblo estadounidense. De hecho, obtuvimos decenas de millones de dólares". Describió la línea de swap como "totalmente garantizada", remarcó que Argentina es "un aliado estadounidense" —"no un aliado de Trump"— y dijo que Milei "sacó a la Argentina de gobiernos de extrema izquierda y antiestadounidenses" para convertirla "en un faro para América Latina", una evaluación que extendió a Bolivia, Chile, Colombia y Ecuador.
Más revelador fue lo dicho semanas antes en un coloquio académico en Texas, donde definió la intervención como el "primer ejemplo" de una estrategia más amplia: usar el balance del Tesoro como herramienta de política exterior para "crear aliados en las Américas". El respaldo a la Argentina no fue un gesto aislado de simpatía ideológica, sino la prueba de concepto de un instrumento que Washington ya replicó con Japón —comprando yenes— y que probablemente vuelva a aplicar en la región.
El Bessent put en números
Variable | 22 de septiembre de 2025 | 22 de septiembre de 2026 |
|---|---|---|
Riesgo país (JP Morgan) | 1.456 pb | 555 pb |
Línea de swap disponible | US$20.000 millones | Cancelada, sin desembolsos pendientes |
Monto efectivamente usado | — | US$2.500 millones (devueltos en dic. 2025) |
Resultado para el Tesoro de EE.UU. | — | "Decenas de millones" de ganancia, según Bessent |
Dólar Banco Nación | Corrida cambiaria | $1.535 (techo de banda: $1.907) |
Meta para volver a los mercados | 300 pb (BBVA) | |
Y a mí cómo me pega: el riesgo país como costo de tu negocio
Toda esta arquitectura financiera y geopolítica termina bajando a algo muy concreto: cuánto cuesta pedir plata. El riesgo país es, en términos simples, el "cargo extra" que le cobran a la Argentina —y por derrame, a las empresas argentinas— por encima de lo que paga Estados Unidos para financiarse. Cuando baja, se abarata el crédito en dólares para el Estado, para las grandes empresas que emiten deuda afuera y, con rezago y de forma más indirecta, para las pymes. Los canales concretos:
Si exportás: la prefinanciación de exportaciones en dólares que te ofrece el banco se arma sobre una tasa internacional más un spread que incorpora el riesgo soberano. Un año atrás muchas líneas directamente no existían; hoy existen, pero siguen siendo caras frente a la región.
Si importás insumos: el dólar estable en torno a $1.535, con la banda ampliada hasta $1.907, es hijo del "piso" de calma que dejó el respaldo de EE.UU. Sin él, el techo de la banda ya habría sido testeado. Tu previsibilidad de costos depende de que esa calma dure.
Si emitís o descontás: las ON pymes y el descuento de cheques en dólares cotizan con referencia a la curva soberana. Siete ruedas seguidas de suba del riesgo país significan que esta semana pagás más que hace quince días.
Si vendés a empresas grandes: tus clientes financian su capital de trabajo en el mercado internacional. Cuando el riesgo país sube, achican inventarios y estiran plazos de pago. Te llega a los 60 días.
El punto incómodo: 555 puntos siguen siendo un nivel alto en la región. Según datos de referencia del mercado, Brasil opera en torno a 210 puntos, Colombia a 310, México a 280 y Chile a 120. Una pyme argentina paga hoy, por el solo hecho de ser argentina, más del doble de prima de riesgo que una brasileña.
El cálculo de la semana: un mismo préstamo, tres momentos del Bessent put
Tomemos una pyme exportadora que necesita US$100.000 a 180 días para financiar una orden de compra. Supongamos que el banco le cobra la tasa internacional de referencia (SOFR, hoy en torno al 4,3% anual), más el riesgo país soberano, más un spread propio de pyme de 300 puntos básicos (por tamaño, rubro y garantías). Así queda ese mismo préstamo en tres momentos del último año:
Simulación: costo semestral de US$100.000 para una pyme exportadora según el riesgo país
Momento | Riesgo país | Tasa anual total (4,3% + RP + 3%) | Interés a 180 días | En pesos a $1.535 |
|---|---|---|---|---|
22 sep 2025 (anuncio Bessent) | 1.456 pb | 21,9% | US$10.950 | $16,8 millones |
Julio 2026 (piso del año) | 402 pb | 11,3% | US$5.650 | $8,7 millones |
22 sep 2026 (hoy) | 555 pb | 12,6% | US$6.300 | $9,7 millones |
Meta de mercado (300 pb) | 300 pb | 10,3% | US$5.150 | $7,9 millones |
Referencia: Brasil | 210 pb | 9,4% | US$4.700 | $7,2 millones |
Tres lecturas salen de esa tabla:
El Bessent put le ahorró a esa pyme unos US$4.650 por semestre (US$10.950 contra US$6.300): casi $7,2 millones al año por cada US$100.000 de deuda. No es abstracto.
El rebote de julio a hoy ya le costó US$650 por semestre. Siete ruedas de suba del riesgo país se traducen, para esta empresa, en US$1.300 más al año.
La brecha con Brasil sigue siendo de US$1.600 por semestre. Un competidor brasileño que exporta lo mismo que vos se financia 34% más barato. Ese es el costo real de no haber llegado todavía a los 300 puntos.
Supuestos: SOFR 4,3%, spread pyme fijo de 300 pb, interés simple a 180 días, tipo de cambio $1.535. Es una simulación ilustrativa; el spread real que paga una pyme depende del banco, el rubro y las garantías, y suele ser más alto que el riesgo soberano.
Qué hacer ahora
Si tenés que tomar crédito en dólares antes de fin de año: pedí cotización esta semana y comparala con la de julio. Si el banco te subió el spread más que los 150 puntos que subió el riesgo país desde el piso, tenés argumento para negociar.
Si exportás: revisá si tu línea de prefinanciación tiene tasa fija o variable. Con el riesgo país subiendo siete ruedas seguidas, fijar ahora puede costarte más caro que hace un mes, pero te protege si la tendencia sigue.
Si importás: no armes el presupuesto 2027 con el dólar a $1.535 fijo. La banda llega a $1.907; usá al menos un escenario intermedio y evaluá cobertura con futuros para los pagos de insumos del primer trimestre.
La lectura de fondo: un puente, no una casa
Para la pyme y el emprendedor: el respaldo de Bessent bajó el piso de estrés financiero del país, y eso hizo el crédito en dólares menos prohibitivo que hace un año. Pero conviene no confundir la mejora con una solución estructural. El propio mercado reconoce que, mientras el riesgo país no perfore de forma sostenida los 300 puntos, la Argentina seguirá sin acceso pleno a los mercados voluntarios de deuda, y ese techo también determina cuánto y a qué costo puede financiarse el sector privado. Si tu negocio depende de importar insumos o financiar exportaciones, el riesgo país no es un dato de color político: es una variable que entra en la ecuación de tu costo financiero todos los meses.
Para el lector de a pie: más allá de si esto fue "una ayuda de Trump a Milei" o una estrategia calculada de Washington —como el propio Bessent blanqueó al decir que "ganaron decenas de millones de dólares"—, lo cierto es que la dependencia del respaldo externo dejó una pregunta abierta: ¿qué pasa si ese apoyo político, atado a la continuidad de un gobierno específico, cambia con el resultado de las elecciones de 2027? El mercado ya empezó a ponerlo en el precio. Siete ruedas de suba del riesgo país en la misma semana en que se cumplió el aniversario del rescate son una forma de decir que el puente que construyó Bessent sirvió para cruzar, pero todavía nadie construyó la casa del otro lado.
Próximo dato clave: la evolución del riesgo país esta semana —si corta la racha de siete subas o consolida por encima de 550— y la inflación de septiembre del INDEC, a mediados de octubre, que define el margen del BCRA para sostener la banda.
Preguntas frecuentes sobre el Bessent put
¿Qué es el "Bessent put"?
Es el apodo que el mercado le puso a la promesa del secretario del Tesoro de EE.UU., Scott Bessent, del 22 de septiembre de 2025, de utilizar todas las herramientas disponibles para estabilizar financieramente a la Argentina.
¿Cuánto usó la Argentina del swap con el Tesoro de EE.UU.?
De la línea de hasta US$20.000 millones, la Argentina utilizó US$2.500 millones en octubre de 2025 y los devolvió en diciembre del mismo año. Hoy no hay desembolsos pendientes de esa operación.
¿Cuánto está el riesgo país hoy?
El 22 de septiembre de 2026 cerró en 555 puntos básicos, su nivel más alto desde el 5 de mayo, tras siete subas consecutivas. Hace un año estaba en 1.456.
¿Cómo impacta el riesgo país en el financiamiento de una pyme?
De forma indirecta: cuando baja, tiende a abaratarse el crédito en dólares para el país en su conjunto, lo que con el tiempo se traslada a líneas de comercio exterior y financiamiento bancario para empresas. El spread que paga una pyme suele ser más alto que el riesgo soberano.
¿Qué ganó Estados Unidos con el rescate a la Argentina?
Según Bessent ante el Congreso, "decenas de millones de dólares", porque la línea estaba totalmente garantizada y los fondos fueron devueltos con rendimiento. Además, definió la operación como el primer ejemplo de una estrategia para "crear aliados en las Américas".
Nota elaborada en base a coberturas de Bloomberg Línea, Infobae, Ámbito, Perfil, Enredacción y El Ecosistema Startup, y declaraciones públicas de Scott Bessent ante el Congreso de Estados Unidos. Datos al 23 de septiembre de 2026. Los cálculos de financiamiento son simplificaciones ilustrativas y no constituyen una tasa de referencia real; antes de tomar una decisión de financiamiento, consultá con tu banco o asesor.
¿Te sirvió esta nota? Compartila con alguien que esté emprendiendo.
También te puede interesar
Arrancaron con 7.000 dólares usando su casa como depósito. Hoy distribuyen bebidas a 2.500 clientes en todo el país
28 de septiembre de 2026
Publicó la idea en un grupo de Facebook y le dijeron que no iba a funcionar. Hoy su plataforma tiene más de 500 cuidadores verificados en 11 provincias
16 de septiembre de 2026
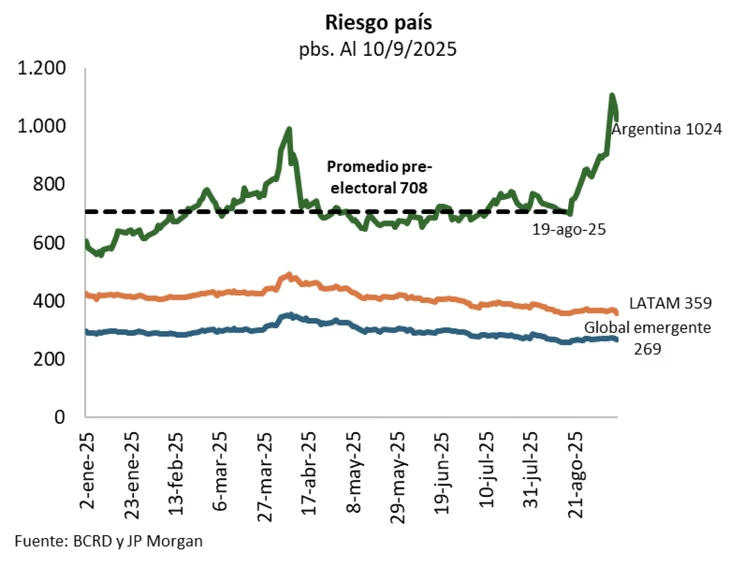
Riesgo país: qué mide, por qué volvió a acercarse a los 600 puntos y cómo llega a las tasas y al crédito de tu negocio
14 de octubre de 2026