Economía
Argentina hizo la tarea, Estados Unidos no, y el crédito se encarece en las dos monedas.

Alejo Fabiano22 de agosto de 2026 · 6 min de lectura
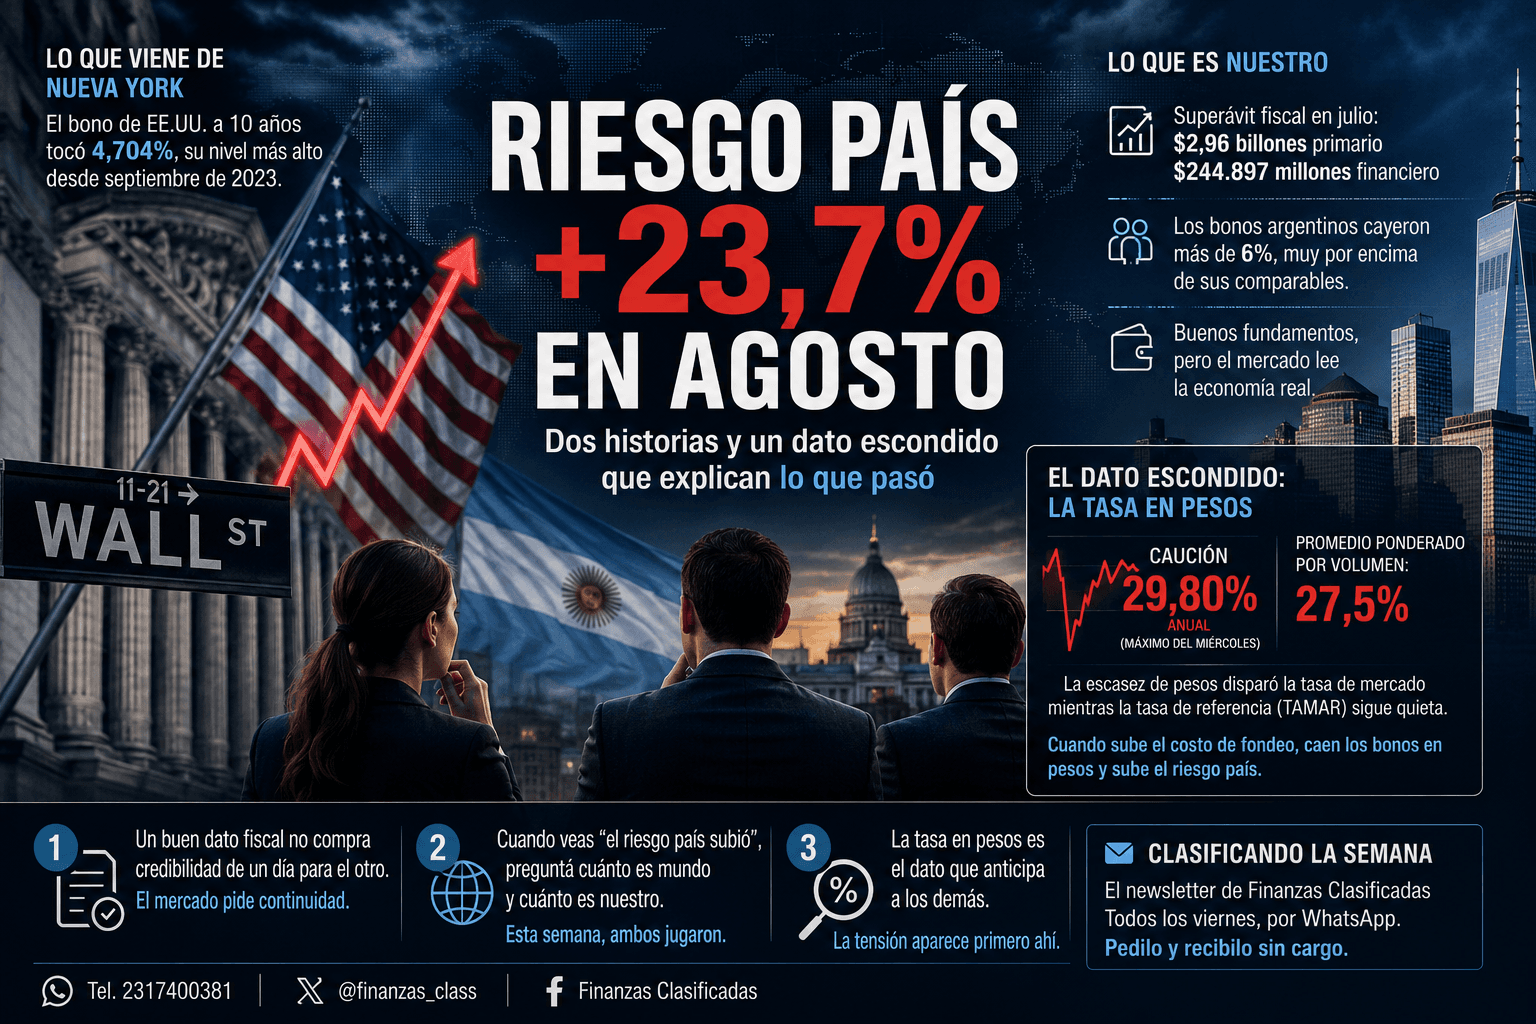
Julio terminó con superávit fiscal y aun así el riesgo país subió 23,7% en agosto. Parece una contradicción y no lo es: hay dos historias adentro de ese número, una que llega de Nueva York y otra que es nuestra. Y hay un tercer dato, el que casi nadie miró, que explica buena parte de lo que pasó en la semana.
El Gobierno mostró superávit primario y financiero en julio. En la teoría, eso debería hacer que prestarle a la Argentina sea más barato: si el Estado gasta menos de lo que recauda, tiene con qué pagar.
Pasó exactamente lo contrario.
Primero, los números que sí dieron bien
En julio el sector público nacional tuvo un superávit primario de $2,96 billones y un superávit financiero de $244.897 millones. En el año acumula un superávit primario de 0,9% del PBI y 0,1% del financiero.
La diferencia entre los dos importa: el primario mide el resultado antes de pagar intereses de deuda, y el financiero, después. Que los dos den positivo significa que las cuentas cierran incluso pagando lo que se debe. El debate se plantea en el acotado margen de ajuste fiscal actual y en el desafío que representan los vencimientos de deuda del próximo año. Un rollover atractivo para los inversores, a las tasas actuales, podría comprometer el superávit financiero, una de las principales anclas discursivas del Gobierno. La ventana se acorta.
Y el número que dio mal
El riesgo país cerró el jueves por encima de los 532 puntos, su nivel más alto desde mayo. En lo que va de agosto sumó 102 unidades, una suba de 23,7%.
Para el que no lo sigue todos los días: el riesgo país mide cuánto interés extra tiene que pagar la Argentina para tomar deuda, comparado con lo que paga Estados Unidos. Cuanto más alto, más caro el crédito para el país, para las empresas y las personas.
El mercado accionario acompañó. El Merval quedó cerca de 15% debajo de su máximo de julio y, medido en dólares, tocó su nivel más bajo en cinco meses.
La primera capa: una parte no es culpa nuestra
Acá está el detalle que suele perderse.
El riesgo país no es un número suelto: se calcula como la diferencia entre lo que rinde un bono argentino y lo que rinde el bono de Estados Unidos a 10 años.
Esa referencia se movió. Y fuerte.
El bono estadounidense a 10 años subió hasta 4,704%, el nivel más alto desde septiembre de 2023. Cuando sube la referencia, la diferencia se ensancha aunque en la Argentina no pase absolutamente nada.
Lo que pasó del otro lado fue grande. La deuda pública de Estados Unidos superó los US$ 40 trillones, equivalentes a cerca del 126% de su PBI. El bono a 30 años llegó a rendir 5,33%, el máximo en 19 años.
El Tesoro estadounidense reaccionó anunciando que duplica sus recompras de deuda larga, de US$ 2.000 a al menos US$ 4.000 millones por operación.
Le duró un día.
Al día siguiente, los rendimientos volvieron a subir y las acciones lo sintieron: el Dow Jones cayó 1,32%, mientras que el S&P 500 retrocedió 0,84%. Pero si los índices se encuentran en máximos y el escenario parece tan complicado, ¿por qué los mercados siguen sosteniéndose en estos niveles?
La segunda capa: una parte sí es nuestra
Ahora bien, si todo fuera culpa de la tasa estadounidense, los bonos de países parecidos al nuestro tendrían que haber caído lo mismo.
No fue así.
Según Nery Persichini, de GMA Capital, desde el 7 de julio el riesgo país argentino subió 125 puntos y los bonos en dólares cayeron más de 6%, muy por encima del 1,7% que corrigieron sus comparables.
Esa diferencia es la parte local: falta de novedades políticas y una distancia que el mercado percibe entre los buenos números macro y lo que se ve en la economía real.
Traducido: buenos fundamentales pero los votos se ganan con el bolsillo. El mercado lo esta leyendo.
El dato escondido: qué pasó con la tasa en pesos
Esta es la parte de la semana que menos se comentó y que más explica.
La clave está en distinguir entre la tasa de referencia para el ahorrista (TAMAR o plazo fijo) y la tasa de mercado, mucho más sensible a los movimientos de liquidez. Mientras la primera todavía no se movió significativamente, la segunda mostró una volatilidad extrema.
El miércoles, la caución llegó a operar al 29,80% anual. Cerró en 18,50%, pero el promedio ponderado por volumen fue 27,5%: la tasa que efectivamente pagó buena parte del mercado estuvo muy por encima de la tasa de cierre.
La explicación es la escasez de pesos. Con menos liquidez, cualquier necesidad puntual de financiamiento puede disparar la tasa de mercado. Esa tensión también se trasladó a las letras del Tesoro a un mes, cuyo rendimiento pasó de cerca de 20% a fines de junio a alrededor de 30%.
Y acá aparece el vínculo con los bonos en pesos: cuando aumenta el costo de fondeo, se vuelve menos atractivo mantener posiciones en instrumentos en pesos, lo que puede generar ventas y presión sobre sus precios. La caída de los bonos argentinos, a su vez, se refleja en una suba del riesgo país, al aumentar el rendimiento exigido por el mercado.
El punto central es que la tasa que paga un plazo fijo todavía no refleja necesariamente la tensión que ya está mostrando la tasa de mercado.
Lo que sí funcionó
No todo fue rojo.
La energía fue la excepción de la semana. YPF subió 1,8%, TGN 3,8% y TGS 2,3% el jueves, y el Gobierno aprobó el RIGI de Tecpetrol por US$ 6.400 millones en Vaca Muerta.
Las exportaciones de julio crecieron 14,1% interanual, aunque conviene el asterisco: casi todo el avance se explica por precios y no por mayores cantidades vendidas.
Tres ideas para quedarse
1. Un buen dato fiscal no compra credibilidad de un día para el otro. El superávit es condición necesaria, no suficiente. El mercado pide continuidad, y eso se demuestra con meses, no con un informe.
2. Cuando veas "el riesgo país subió", preguntá cuánto es mundo y cuánto es nuestro. Esta semana la referencia estadounidense subió sola. Pero los bonos argentinos cayeron tres veces más que sus pares, y ese exceso sí es local.
3. La tasa en pesos es el dato que anticipa a los demás. Cuando la caución opera a 29,80% y los plazos fijos siguen quietos, algo se está tensando antes de que aparezca en los titulares.
Lo que viene
Tres cosas para seguir la semana próxima: el discurso de Kevin Warsh en Jackson Hole y posibles direcciones que den calma al mercado de tasas, el primero desde que asumió al frente de la Reserva Federal; la sesión del 26 de agosto en Diputados por la reforma de la Carta Orgánica del Banco Central; y si el riesgo país logra volver debajo de los 500 puntos.
Este análisis es un resumen de Clasificando la Semana, el newsletter de Finanzas Clasificadas que sale todos los viernes. Cada viernes mandamos el PDF completo por WhatsApp, con el tablero de la semana, los gráficos y el detalle sector por sector.
Si querés recibirlo, escribinos y coordinamos una charla sin cargo.
Tel. 2317400381 · X @finanzas_class · Facebook Finanzas Clasificadas
¿Te sirvió esta nota? Compartila con alguien que esté emprendiendo.
También te puede interesar
Argentina llevó al Reino Unido al Tribunal del Mar por el petróleo de Malvinas
13 de octubre de 2026
"El próximo trade es Argentina": cómo el triunfo de Bolsonaro en Brasil derrumbó el riesgo país argentino en tres ruedas
7 de octubre de 2026
"Se buscan compradores de las caídas": la advertencia de Bank of America sobre la deuda de EE.UU.
29 de septiembre de 2026