Finanzas
Riesgo país en máximos del año y el Merval encadena seis ruedas en baja: el peor cierre de mes para los activos argentinos

Jeronimo Ducca2 de octubre de 2026 · 6 min de lectura
Septiembre terminó siendo, según coinciden varios análisis de mercado, uno de los meses más duros del año para los activos argentinos: el riesgo país saltó casi 100 puntos, el Merval profundizó su caída en seis ruedas consecutivas y el sector financiero explicó más de la mitad del derrumbe del índice. Octubre arrancó, por ahora, en la misma sintonía.
Resumen: los números de la semana negra
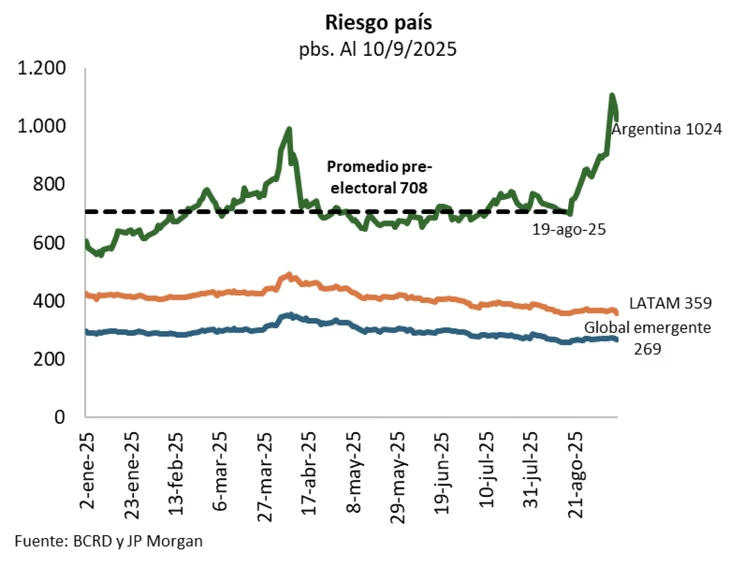
El riesgo país, elaborado por JP Morgan, tocó un máximo de 641 puntos básicos, su nivel más alto de todo 2026, tras saltar 32 unidades en una sola rueda.
El S&P Merval encadenó seis ruedas consecutivas de caídas, con un retroceso acumulado que llevó al índice a un mínimo desde el 15 de mayo, medido en pesos, y desde el 24 de octubre de 2025 (la rueda previa a las elecciones legislativas), medido en dólares.
Los ADR argentinos en Wall Street cayeron hasta casi 5% en una sola jornada.
En septiembre, el sector financiero cayó 12,8% ponderado y explicó más de la mitad de la baja total del índice: Supervielle (-16,8%), BBVA (-14,2%), Banco Macro (-13,6%) y Galicia (-13%).
Pese al mal momento, la estadística histórica juega a favor de octubre: según la consultora Delphos, es el mejor mes del año para el Merval y, en años preelectorales, nunca cerró en baja.
El Banco Central acumula unos US$14.600 millones comprados en 2026, superando ampliamente los US$10.000 millones comprometidos con el FMI.
Una escalada que no para desde fines de septiembre
El deterioro de los activos argentinos no fue un evento puntual, sino una tendencia que se fue consolidando rueda tras rueda durante la última semana de septiembre y los primeros días de octubre. El jueves 25 de septiembre, el riesgo país ya había superado la barrera de los 600 puntos básicos por primera vez desde abril, tras un salto de 31 unidades (+5,36%) que llevó al indicador a 609 puntos. El lunes siguiente, 28 de septiembre, la escalada continuó hasta los 640 puntos, con el Merval acumulando ya su sexta baja consecutiva y retrocediendo a 2.832.065 unidades.
La tensión se mantuvo durante toda la semana, con algunas pausas que resultaron efímeras: tras un breve respiro, el riesgo país volvió a saltar 4,6% el 1° de octubre, hasta los 635 puntos, arrastrado por una nueva ronda de ventas de bonos soberanos y una caída de los ADR argentinos de hasta 5% en Wall Street. Para el cierre de la semana, distintas mediciones ubicaban al indicador en una franja de entre 635 y 641 puntos básicos, consolidando el nivel más alto de todo 2026.
Por qué cayó tan fuerte el sector financiero
Uno de los datos más reveladores de este deterioro es la composición sectorial de la caída. Durante septiembre, el sector financiero del Merval se desplomó 12,8% en términos ponderados y explicó, por sí solo, más de la mitad de la baja total del índice. Los bancos fueron, en particular, el epicentro del castigo: Supervielle cayó 16,8%, BBVA 14,2%, Banco Macro 13,6% y Grupo Financiero Galicia 13%, cuatro de los papeles más líquidos y seguidos del panel líder.
Este comportamiento no es casual: los bancos suelen ser el sector más sensible a las expectativas sobre el ciclo de crédito, la morosidad y el escenario macroeconómico de corto plazo, por lo que tienden a amplificar tanto los optimismos como los pesimismos del mercado. El propio CEO del Grupo Galicia, Fabián Kon, había reconocido en el Coloquio de IDEA que "la mora se va a estabilizar en niveles más altos", una definición que el mercado interpretó como una señal de cautela adicional sobre la rentabilidad futura del sistema financiero.
Los dos factores detrás de la suba del riesgo país
Según el análisis de distintas mesas de dinero, la escalada del riesgo país combina un componente externo y uno doméstico, en partes bastante parejas.
El factor externo es la ya conocida suba de los rendimientos de los bonos del Tesoro de Estados Unidos, que llegaron a máximos desde 2007. Como explicó Emilio Botto, jefe de Estrategia e Inversiones de Mills Capital, "una suba de las tasas largas eleva el piso sobre el cual se mide el riesgo país y hace más difícil que los bonos argentinos compriman sus rendimientos". Es, en esencia, el mismo mecanismo que viene golpeando al conjunto de los mercados emergentes, no solo a la Argentina.
El factor doméstico, sin embargo, también pesa, y de manera diferencial: según remarcó un informe reciente, en las últimas cinco ruedas los spreads argentinos sobre Treasuries subieron 68 puntos básicos, mientras que en la mayoría de los países de la región comprimieron de forma marginal. La única excepción parcial fue Ecuador —el otro "comparable" habitual de la Argentina en el radar de los inversores—, aunque incluso en ese caso el movimiento resultó mucho más acotado. Esa divergencia sugiere que, además del contexto internacional, el mercado le sigue exigiendo a la Argentina una prima propia, vinculada a la incertidumbre del escenario electoral de cara a 2027, la debilidad de la actividad económica real y las dudas sobre el ritmo de acumulación de reservas hacia adelante.
El dato que juega a favor: la estadística de octubre
En medio de este panorama adverso, un dato histórico aporta algo de consuelo a los inversores más optimistas: según un análisis de la consultora Delphos, octubre es estadísticamente el mejor mes del año para el S&P Merval, y en los años preelectorales —como lo es 2026 de cara a los comicios de 2027— el índice nunca cerró el mes en baja. Se trata, claro, de una regularidad estadística basada en la historia reciente del mercado, no de una garantía: como remarcó el propio informe que recoge este dato, "el mercado no se mueve por calendarios", y la pregunta de fondo sigue abierta: si el alivio de algunas ruedas puntuales fue real o apenas una pausa dentro de una tendencia de deterioro más profunda.
Un consuelo relativo: las reservas siguen firmes
En medio de la tormenta financiera, uno de los pocos indicadores que sostiene su buen desempeño es la acumulación de reservas del Banco Central. En lo que va de 2026, la entidad acumula unos US$14.600 millones comprados en el mercado de cambios, superando ampliamente el piso de US$10.000 millones comprometido en el marco del acuerdo de Facilidades Extendidas vigente con el FMI. El propio ministro Luis Caputo había proyectado que el Banco Central podría cerrar el año con compras superiores a los US$19.000 millones, sumando unos US$5.000 millones adicionales en los próximos meses. Ese desempeño en el frente de reservas contrasta con el deterioro de los activos financieros, y es, para buena parte de los analistas consultados, uno de los principales argumentos a favor de que la tensión actual responda más a un ajuste de expectativas de corto plazo que a un problema estructural de solvencia.
Preguntas frecuentes
¿A cuánto llegó el riesgo país argentino en octubre de 2026? El indicador elaborado por JP Morgan tocó un máximo de 641 puntos básicos a comienzos de octubre, su nivel más alto de todo 2026, tras saltar casi 100 puntos durante septiembre.
¿Por qué cayó tanto el sector financiero del Merval? Porque los bancos son históricamente el sector más sensible a las expectativas de corto plazo sobre el ciclo de crédito y la morosidad. En septiembre de 2026, el sector financiero cayó 12,8% ponderado y explicó más de la mitad de la baja total del índice.
¿Es habitual que el Merval suba en octubre? Según datos históricos de la consultora Delphos, octubre es estadísticamente el mejor mes del año para el S&P Merval, y en los años preelectorales el índice nunca cerró el mes en baja, aunque esto no garantiza que se repita en 2026.
¿Te sirvió esta nota? Compartila con alguien que esté emprendiendo.
También te puede interesar
Citi: ya hay inversores internacionales comprando deuda corporativa argentina a 10 años
2 de octubre de 2026
Las 5 acciones argentinas con mayor potencial de suba en 2026, según Allaria
13 de julio de 2026
Riesgo país: qué mide, por qué volvió a acercarse a los 600 puntos y cómo llega a las tasas y al crédito de tu negocio
14 de octubre de 2026