Finanzas
Microsoft, Google, Amazon y Meta: quién convierte la inteligencia artificial en negocio
¿Cómo ganan dinero? ¿En que invierten?

Alejo Fabiano4 de octubre de 2026 · 10 min de lectura
Las cuatro grandes tecnológicas invirtieron US$510.000 millones en los últimos doce meses, casi todo en centros de datos para inteligencia artificial. Además estiman continuar aumentando el gasto. Es la mayor ola de inversión corporativa de la historia reciente y, sin embargo, el mercado la premió de forma muy desigual: entre julio y septiembre Meta y Microsoft rebotaron más de 40% desde sus pisos, mientras Google sigue 16% debajo de su máximo.
Este artículo intenta responder una pregunta concreta para el inversor argentino que ya tiene el ETF QQQ: ¿tiene sentido sumar alguna de estas cuatro de forma individual, y cuál? Para compararlas con rigor, todas las cifras de negocio cubren el mismo período, julio de 2025 a junio de 2026, tomadas de sus reportes oficiales ante la SEC.
Cuatro empresas, cuatro negocios distintos
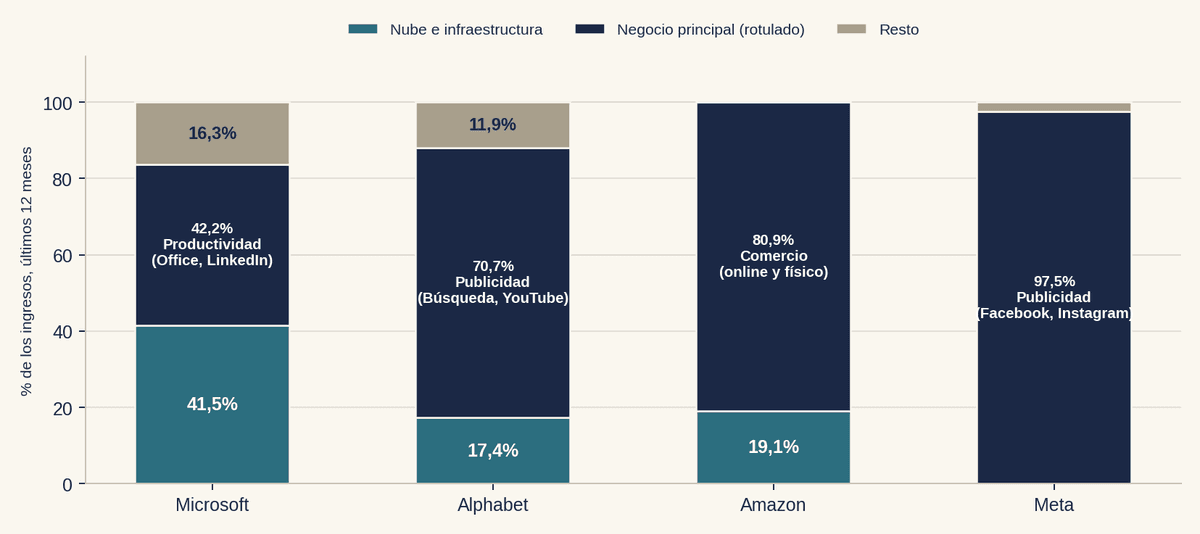
A la distancia parecen lo mismo. No lo son.
Microsoft es, ante todo, una empresa de software para empresas. Office 365, LinkedIn y Dynamics son el 42% de sus ventas pero aportan el 54% de su ganancia operativa. Su nube, Azure, es la segunda pata y la que más crece. Es la de perfil más defensivo: vende suscripciones a corporaciones que difícilmente las cancelan.
Alphabet vive de la publicidad: el 71% de lo que factura sale del buscador, YouTube y su red de anunciantes. Pero es, de las cuatro, la que tiene más negocios en desarrollo: una nube que crece 82%, sus propios chips, Waymo y una cartera de participaciones en otras compañías de IA.
Amazon factura sobre todo comercio, el 81% de sus ventas. Pero ese no es el negocio que le da plata.
Meta es la más concentrada: casi el 98% de sus ingresos es publicidad en Facebook, Instagram, WhatsApp y Messenger. Y es la única de las cuatro que no tiene una nube para venderle capacidad de cómputo a terceros.
De dónde sale la ganancia
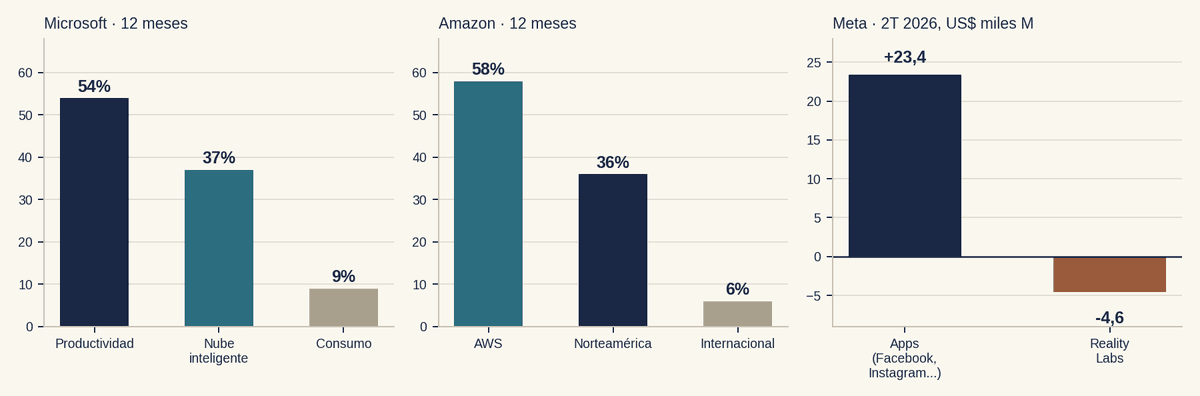
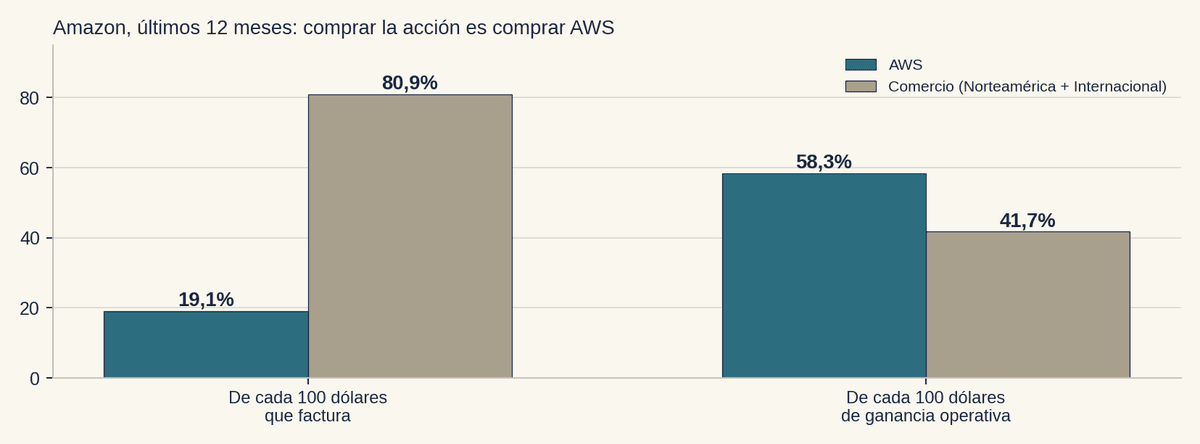
Mirar ventas engaña; hay que mirar de dónde sale la ganancia. En Amazon, AWS es apenas el 19% de lo que factura pero el 58% de su ganancia operativa: su margen es de 36,8%, contra 6,2% del comercio. Quien compra Amazon compra una nube que arrastra un comercio de margen fino.
En Microsoft el motor de rentabilidad sigue siendo el software de oficina, no la nube. Y en Meta el contraste es el más fuerte: en el segundo trimestre sus aplicaciones ganaron US$23.400 millones mientras Reality Labs, su apuesta a la realidad virtual y los anteojos inteligentes, perdió US$4.600 millones.
Por qué todo pasa por los centros de datos
La inteligencia artificial no vive en la nube en abstracto: vive en edificios llenos de procesadores que consumen cantidades enormes de energía. Entrenar un modelo y, sobre todo, responder millones de consultas por día, exige capacidad física que tarda años en construirse. Por eso los centros de datos se volvieron las fábricas de esta industria.
Dos datos muestran que hoy la restricción es la oferta, no la demanda. Sundar Pichai, director ejecutivo de Alphabet, dijo que la demanda de sus soluciones de IA supera significativamente la capacidad disponible. Y Mark Zuckerberg contó que Meta recibe ofertas para alquilar su capacidad de cómputo a un precio muy superior al que le costó, lo que abre la puerta a que Meta también termine vendiendo nube.
Esa capacidad se está firmando por adelantado. El backlog, que es el ingreso ya contratado que todavía no se reconoció porque el servicio no se prestó, llegó a US$678.000 millones en Microsoft, US$514.000 millones en Google Cloud y US$496.000 millones en AWS. No es caja ni ganancia: es demanda comprometida que se convierte en ingreso a medida que se entrega. La pregunta que importa no es su tamaño sino la velocidad con que se convierte.
Alphabet, mucho más que un buscador
Alphabet es la que más piezas tiene en el tablero, y conviene repasarlas.
Chips propios. Desde hace una década diseña sus TPU, procesadores especializados en inteligencia artificial. La novedad de 2026 es que empezó a venderlos: en el segundo trimestre entregó por primera vez sistemas TPU a centros de datos de clientes, y firmó acuerdos para suministrar varios gigavatios de capacidad. Es competir directamente en el terreno de Nvidia.
Google Cloud. Creció 82% en el trimestre hasta US$24.800 millones, con un margen operativo que pasó de 20,7% a 35,6% en un año. Ya es el 17% de los ingresos de la compañía.
YouTube. Superó los US$60.000 millones de facturación en 2025 sumando publicidad y suscripciones. Es, por sí solo, un negocio del tamaño de una gran empresa de medios.
Waymo. Su empresa de autos sin conductor levantó US$16.000 millones en febrero, aportados mayormente por la propia Alphabet, a una valuación de US$126.000 millones. Opera en varias ciudades de Estados Unidos y planea expandirse a más de 20.
Comprar startups o invertir en ellas
Compañía | Cómo se posicionó | Datos principales |
|---|---|---|
Microsoft | Participación minoritaria grande | Cerca del 27% de OpenAI, valuada en unos US$135.000M en la reestructuración de octubre de 2025. Participación menor en Anthropic |
Amazon | Socio principal de Anthropic | Más de US$8.000M invertidos originalmente y nuevos compromisos en 2026. La revaluación de esa participación le sumó US$53.400M de ganancia en un solo trimestre |
Alphabet | Cartera diversificada | Compromiso de hasta US$40.000M con una compañía privada que la prensa identifica como Anthropic; cerca del 5% de SpaceX según CNBC; Waymo bajo control; US$87.100M en acciones cotizantes |
Meta | Compra de talento | 49% de Scale AI por US$14.300M en 2025. Sin participación en OpenAI ni Anthropic |
Un dato de contexto: según PitchBook, las grandes tecnológicas casi no compran startups de IA, con apenas una docena de operaciones en 2026. Prefieren tomar participaciones minoritarias y, en paralelo, venderles capacidad de cómputo a esas mismas compañías. Es un circuito: invierten en el laboratorio, el laboratorio les compra infraestructura, y eso aparece en su backlog. Funciona mientras esos laboratorios sigan creciendo.
Quién convierte la inversión en caja
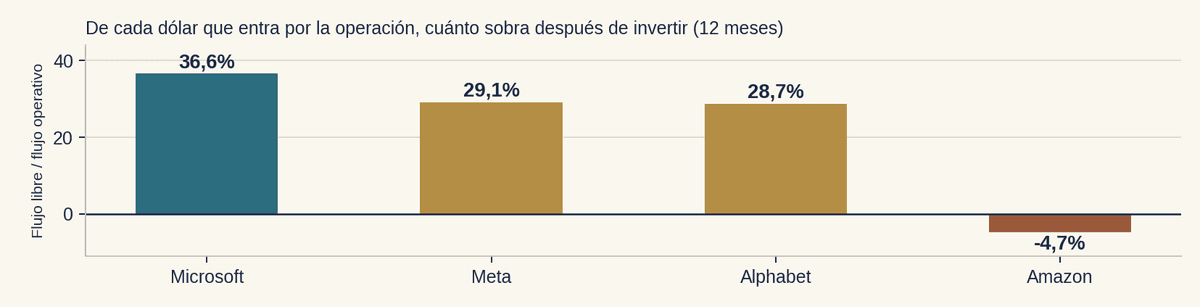
En doce meses, tres de las cuatro siguen generando caja después de invertir. Microsoft es la que mejor convierte: de cada dólar que entra por la operación le quedan 37 centavos libres. Meta y Google rondan los 29. Amazon es la única en negativo: invirtió US$169.000 millones contra un flujo operativo de US$161.000 millones, aunque lo cubre con su propio negocio, sin salir a buscar capital. Alphabet, con flujo libre todavía positivo, anunció en junio emisiones de acciones por US$80.000 millones, incluida una colocación de US$10.000 millones a Berkshire Hathaway.
Lo que pasó en el mercado: dos rebotes y un rezagado
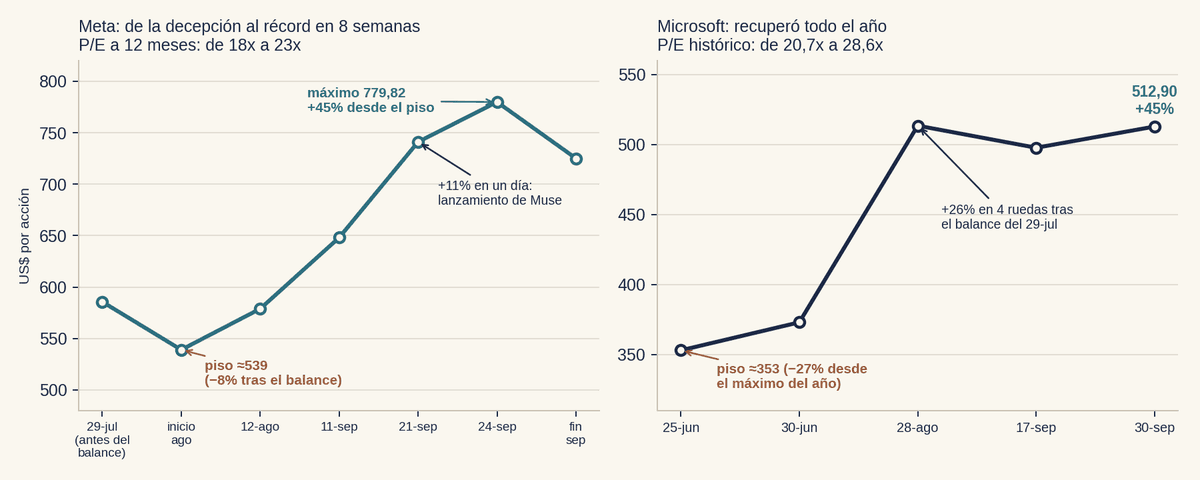
Meta presentó resultados el 29 de julio. Superó en ingresos, pero su ganancia por acción quedó unos 14% debajo de lo esperado, en buena parte por US$3.600 millones de cargos únicos por litigios e indemnizaciones, y dio una guía débil. La acción tocó un piso cercano a US$539. Ocho semanas después marcó un máximo de US$779,82, una suba de 45%, impulsada por el lanzamiento de Muse, su asistente personal de IA, y la resolución de un litigio relevante. Septiembre fue su mejor mes desde 2022.
Los indicadores que conviene mirar para medir ese rebote: su precio sobre ganancias esperadas pasó de 18 a 23 veces, el nivel histórico normal para la compañía; y el precio quedó apenas 2% debajo del objetivo promedio de los analistas, lo que sugiere que buena parte de la recuperación ya está en el precio.
Microsoft había caído 27% desde su máximo del año hasta un piso de unos US$353 el 25 de junio. Tras su balance del 29 de julio subió 26% en cuatro ruedas, y cerró septiembre en US$512,90: 45% arriba del piso y a unos 5% de su récord. Su precio sobre ganancias pasadas subió de 20,7 a 28,6 veces, muy cerca de su promedio de 15 años. Es decir: el rebote borró el descuento.
El múltiplo que hay que leer bien
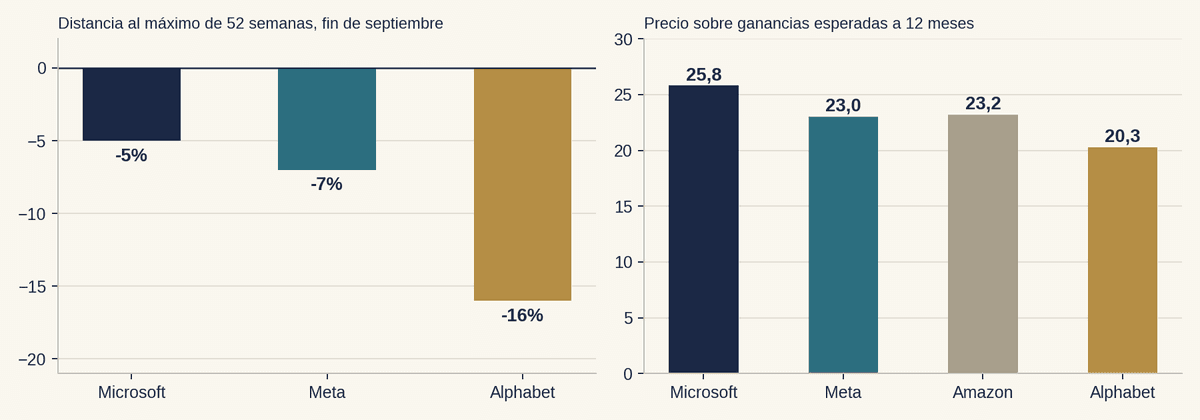
El precio sobre ganancias de los últimos doce meses es engañoso en este grupo: Alphabet y Amazon tienen ganancias infladas por la revaluación de sus participaciones en laboratorios de IA. Alphabet, por ejemplo, ganó en el primer semestre 2,2 veces más de lo que generó su negocio. Por eso el múltiplo útil es el de ganancias esperadas a doce meses, que los analistas proyectan sin esos efectos.
Con esa vara, Google cotiza cerca de 20 veces, contra 23 de Meta y Amazon y casi 26 de Microsoft. Y es la única de las tres que no participó del rebote: sigue 16% debajo de su máximo de mayo, mientras Microsoft y Meta están a menos de 7% de los suyos.
Qué viene
Las guías de las compañías marcan la dirección. Google prevé invertir entre US$195.000 y 205.000 millones en 2026 y anticipó que la inversión subirá significativamente en 2027, cuando también empiezan a llegar los ingresos por venta de chips. Meta proyecta invertir entre US$130.000 y 145.000 millones y espera una ganancia operativa anual superior a la de 2025. Microsoft anticipa otro año de crecimiento de dos dígitos en ingresos y ganancia, con su nube creciendo 33% a 34% en el trimestre en curso. Amazon guió ventas de entre US$197.000 y 202.000 millones para el tercer trimestre.
Qué es exactamente el QQQ
El QQQ es un ETF de Invesco que replica el índice Nasdaq-100: las 100 mayores empresas no financieras que cotizan en el Nasdaq. Tiene 101 títulos porque Alphabet cotiza con dos clases de acciones, cuyos pesos se suman.
Para entrar al índice una empresa debe pasar varios filtros. No puede ser financiera: quedan afuera bancos, aseguradoras y fondos inmobiliarios. Debe cotizar principalmente en el Nasdaq. Necesita liquidez mínima: un promedio de 200.000 acciones operadas por día, o US$5 millones operados diariamente, durante tres meses. Y debe llevar al menos tres meses completos cotizando, aunque desde mayo de 2026 las empresas muy grandes, las que quedarían entre las 40 mayores del índice, pueden entrar a los 15 días.
El índice se rearma una vez por año, en diciembre, y se rebalancea cada trimestre con topes: ninguna empresa puede pesar más de 24%, y las que superan el 4,5% no pueden sumar juntas más de 48%. Una compañía sale si su peso cae debajo de 0,10% dos meses seguidos.
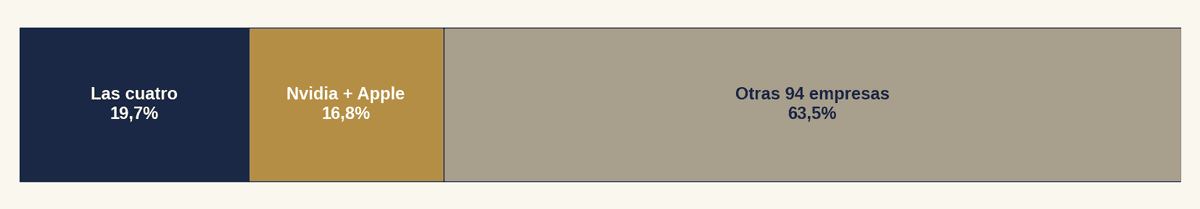
Aunque se lo asocia con tecnología, el índice también incluye consumo, salud, biotecnología, telecomunicaciones, industria y transporte. Pero la tecnología manda: según Nasdaq, en 2025 pesó en promedio 61% y explicó el 88% del rendimiento, y las diez mayores empresas sumaban el 52% del índice a fin de año. Quien tiene QQQ ya tiene una quinta parte invertida en estas cuatro compañías.
Por qué hoy Google es la candidata para rotar
Sumar una acción individual sobre una base de QQQ no es diversificar: es concentrar deliberadamente. Si se hace, conviene saber qué se está comprando. Y a esta fecha, Alphabet reúne una combinación que las otras tres ya no ofrecen:
Es la única que no rebotó. Microsoft y Meta recuperaron más de 40% desde sus pisos y cotizan cerca de sus máximos. Alphabet está 16% debajo del suyo.
Es la más barata con la vara correcta: cerca de 20 veces las ganancias esperadas, contra 23 a 26 de las demás.
Tiene la nube que más crece (+82%) con margen en expansión, y un backlog de US$514.000 millones.
Tiene negocios que el múltiplo no captura del todo: la venta de chips, que acelera en 2027; Waymo, valuada en US$126.000 millones; YouTube; y participaciones en compañías como Anthropic y SpaceX.
Los riesgos, sin maquillar: la inversión de US$200.000 millones presiona su caja y ya tuvo un trimestre con flujo libre negativo; la emisión de acciones diluye a los accionistas actuales; perdió figuras clave de su equipo de IA; y la competencia de modelos más baratos de OpenAI, Anthropic y la propia Meta es real. Una rotación hacia Alphabet es una apuesta a que el mercado vuelva a valorar su nube y sus chips antes de que esos riesgos se materialicen.
¿Te sirvió esta nota? Compartila con alguien que esté emprendiendo.