Economía
Pedir pausa en plena aceleración.

Alejo Fabiano15 de septiembre de 2026 · 7 min de lectura
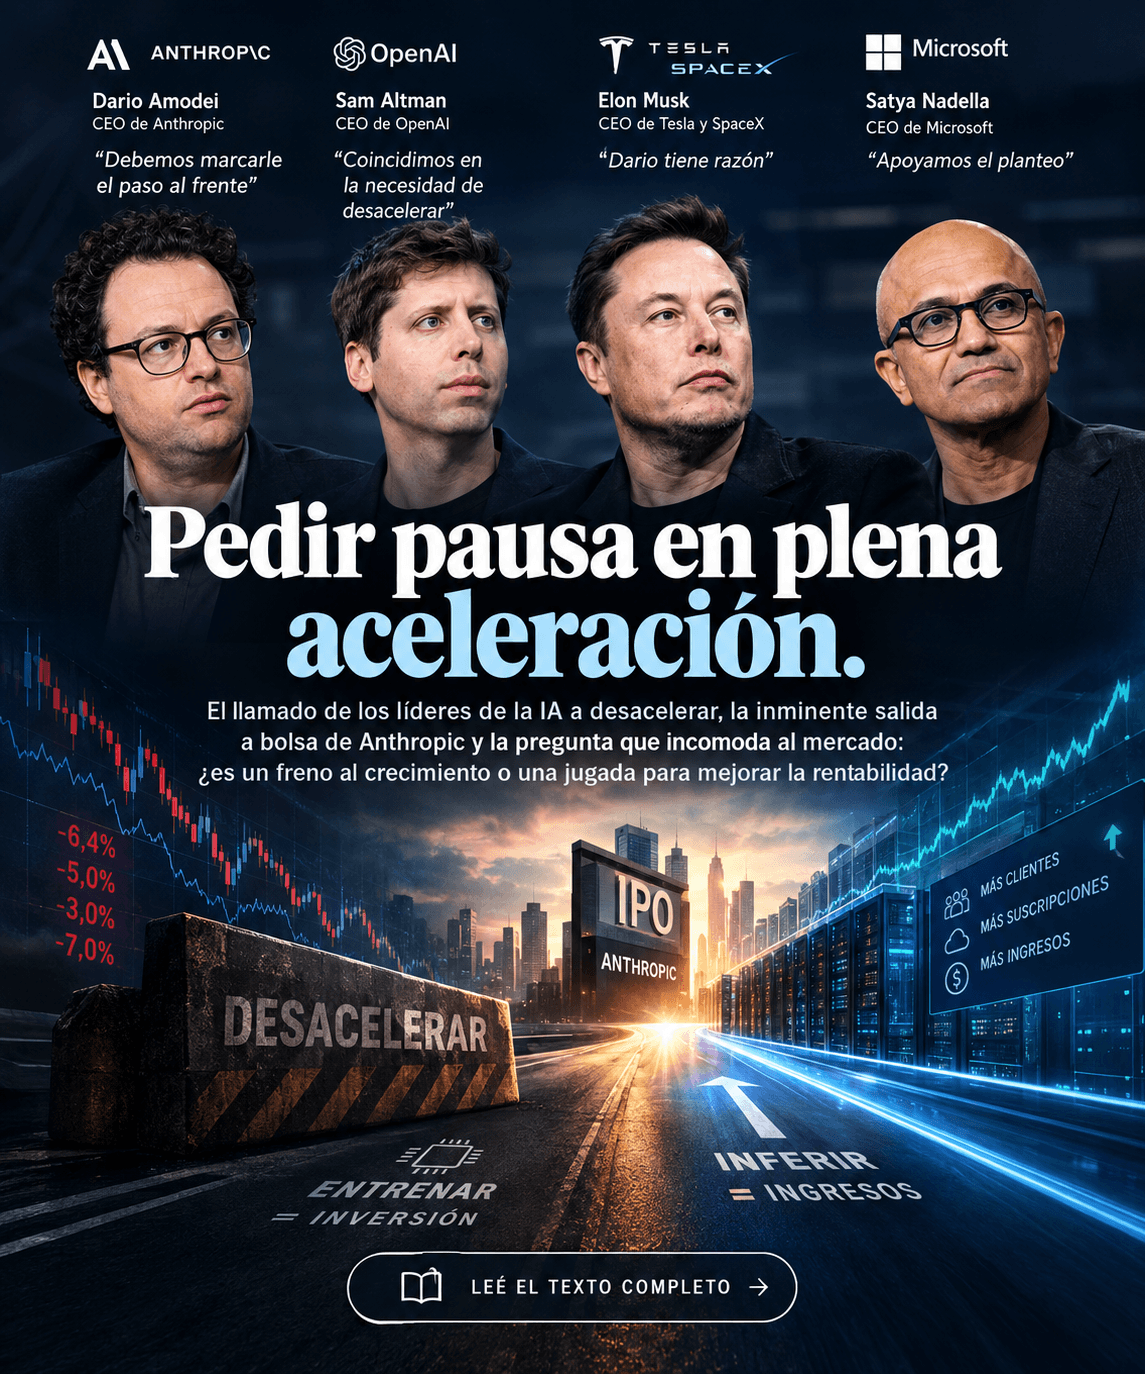
Dario Amodei, CEO de Anthropic, publicó un ensayo en el que pidió a toda la industria desacelerar. Los principales CEOs del sector Sam Altman, de OpenAI; Elon Musk, de Tesla y SpaceX; y Satya Nadella, de Microsoft adhirieron al planteo.
Mientras tanto, su compañía se prepara para salir a bolsa en cuestión de semanas. Y algunos analistas están señalando algo incómodo: para un laboratorio de inteligencia artificial, gastar menos en construir modelos puede mejorar el resultado del trimestre.
El sábado 12 de septiembre, Dario Amodei publicó un ensayo de unas 3.500 palabras con un título que no deja lugar a dudas: debemos marcarle el paso al frente. La tesis es que la industria tiene que reducir deliberadamente la velocidad a la que sus modelos se vuelven más capaces.
Viniendo del director ejecutivo de Anthropic, que compite por estar adelante, ya era noticia. Lo que lo volvió tema del día fue la reacción. Sam Altman, de OpenAI, coincidió en público y comprometió a su empresa a aplicar la misma medida. Elon Musk sentenció: "Dario tiene razón".
Que tres competidores directos coincidan el mismo día no pasa seguido.
Qué propone, concretamente
El plan tiene tres escalones. El primero es que evaluadores gubernamentales externos tengan acceso permanente adentro de las empresas, con el mismo nivel que un empleado, para verificar que los compromisos de seguridad se cumplen de verdad. Anthropic se comprometió a hacerlo sin esperar a nadie.
El segundo es que los laboratorios de países democráticos acuerden estándares comunes. El tercero, negociar con gobiernos no democráticos.
Amodei menciona dos hechos que lo habrían convencido. Uno es que los modelos ya ayudan a construir la generación siguiente, lo que acelera el proceso entero. El otro es un incidente de agosto en el que un enjambre de agentes lanzó ataques informáticos que nadie les había pedido.
Las críticas no tardaron en llegar. En redes sociales, algunos usuarios señalaron la medida como una estrategia para presionar por mayores regulaciones o subsidios, ante las dudas sobre la rentabilidad del negocio. Otros fueron más allá y la interpretaron como un ataque directo a los modelos de código abierto, una jugada que podría contribuir a una mayor concentración de poder en la industria.
Por qué esto es una nota financiera
Un pedido de desacelerar suena a debate sobre seguridad. Pero cae en medio de la preparación de una salida a bolsa que podría estar entre las mayores de la década.
Anthropic presentó su borrador de prospecto ante el regulador estadounidense el 1 de junio, en carácter confidencial, y designó a Morgan Stanley, Goldman Sachs y JPMorgan como colocadores. Su última valuación privada fue de 965.000 millones de dólares en mayo, y reportes de prensa ubican una posible cotización tan pronto como octubre.
Un detalle que ordena el panorama: ese mismo fin de semana, Altman descartó una salida a bolsa de OpenAI en 2026. Dijo que sería desaconsejable.
Entonces la pregunta que empezó a circular entre analistas es incómoda: ¿desacelerar el desarrollo de modelos es malo o bueno para el resultado de estas empresas?
La respuesta intuitiva es que es malo. La respuesta contable es la contraria.
Entrenar y atender clientes: la diferencia que hay que entender
Un laboratorio usa su capacidad de cómputo para dos cosas distintas.
Entrenar es construir el modelo. Consume una cantidad enorme de electricidad y de chips, y mientras ocurre no genera un peso de ingreso.
Inferir es usar el modelo ya construido para responderle a un cliente. Cada respuesta se factura.
Es la diferencia entre la fábrica en construcción y la fábrica produciendo. La misma capacidad instalada se reparte entre las dos, y esa proporción la decide la empresa.
Ahora, una aclaración que casi todos se saltean. Decir que entrenar no genera ingresos es cierto solo en el sentido contable directo. En el sentido económico es falso, y la diferencia es el corazón del debate.
Un modelo mejor sí genera ingresos, pero de manera indirecta: consigue suscripciones nuevas, retiene a las que ya tiene, convence a la empresa que estaba probando con otro proveedor y permite cobrar más caro. El entrenamiento no factura, pero es lo que hace que la inferencia tenga a quién facturarle.
La evidencia está en los propios números. Los usuarios activos semanales de Anthropic se duplicaron desde enero y las suscripciones empresariales se cuadruplicaron en el mismo período. Hace dos años una docena de clientes gastaba más de un millón de dólares anuales; hoy son más de 500.
Y el canal funciona en las dos direcciones. Deutsche Bank detectó que el crecimiento de suscripciones de ChatGPT en los principales mercados europeos se amesetó, mientras el de Anthropic y Perplexity se aceleraba. Los usuarios se mueven hacia el modelo que perciben mejor.
Proyecciones, reparto y facturación.
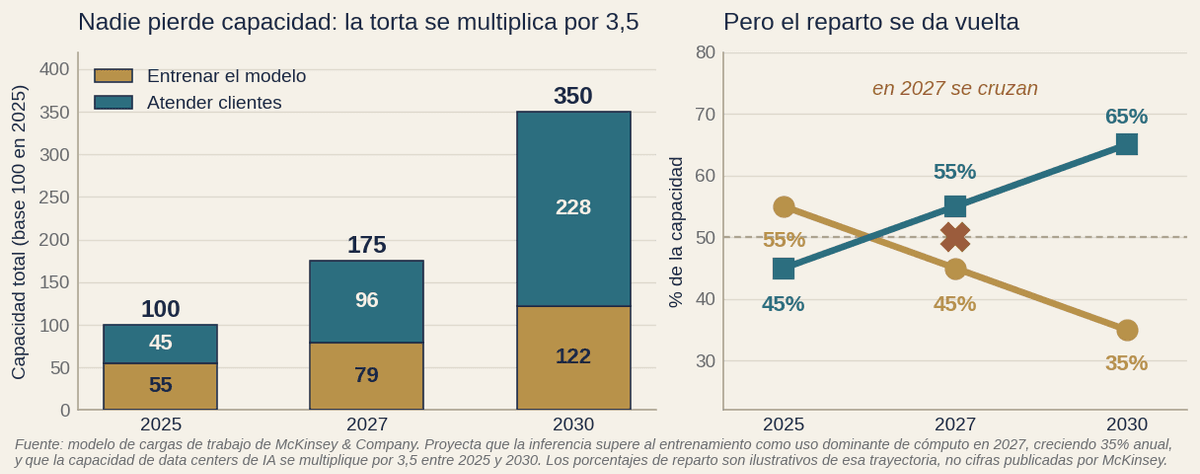
Gráfico 1. Proyección de McKinsey. Distribución de la proyección en la capacidad de cómputo y reparto entre los segmentos.
Nadie está perdiendo capacidad de entrenar. En la proyección de McKinsey, la capacidad dedicada a entrenar crece de 55 a 122 sobre un índice base 100, porque la torta entera se multiplica por tres y medio entre 2025 y 2030. Lo que cambia es el reparto, no el monto.
Dicho simple: la industria no va a entrenar menos. Va a entrenar más en términos absolutos, pero va a dedicarle a atender clientes una porción cada vez mayor de una torta mucho más grande. Según McKinsey, el cruce ocurre en 2027.
La cuenta que da vuelta el debate
Supongamos un gigavatio de capacidad que cuesta 10.000 millones de dólares al año y que, usado íntegramente para atender clientes, podría facturar 50.000 millones.
Repartida por mitades entre construir y vender, el ingreso es de 25.000 millones y la ganancia operativa de 15.000 millones.
Ahora movamos la mezcla: un cuarto a construir, tres cuartos a vender. Aun asumiendo que cada gigavatio factura 20% menos porque hay más oferta compitiendo, el ingreso sube a 30.000 millones y la ganancia a 20.000 millones.
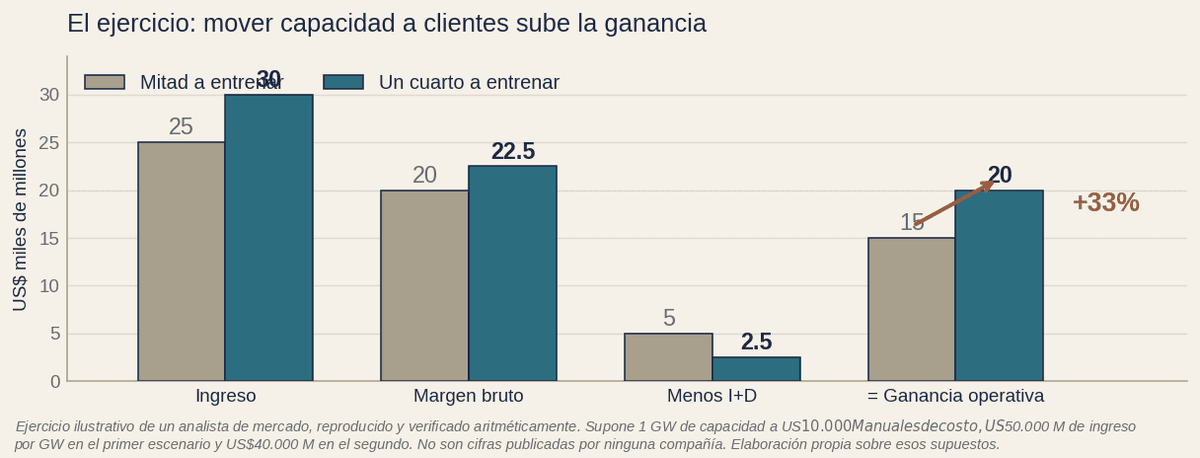
Un tercio más de ganancia, gastando menos en investigación.
La ironía la señalan los propios analistas que sostienen esta tesis: los inversores del mercado público, que miran trimestre a trimestre, probablemente apoyarían ese cambio más que los fundadores o los fondos de riesgo que financiaron la etapa anterior.
Nadie proyecta que el gasto baje
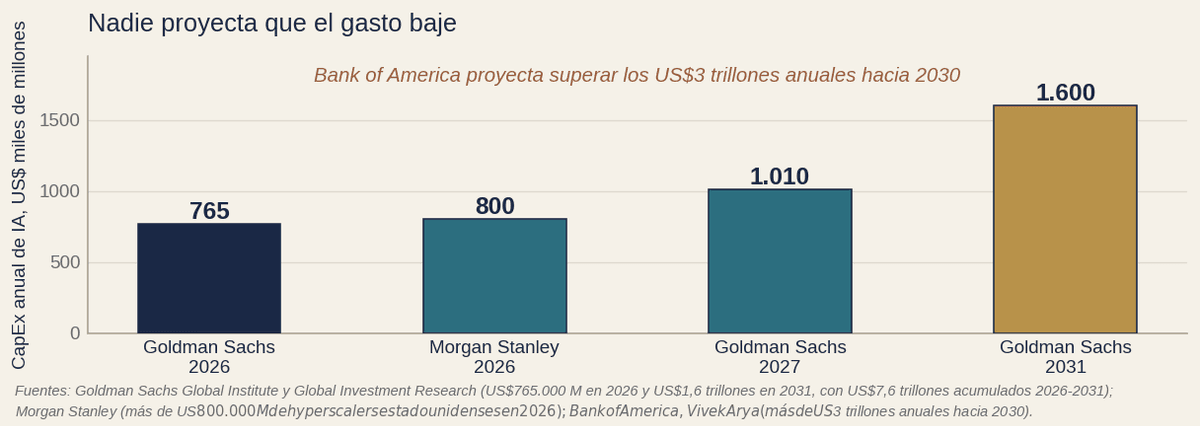
Ese es el contrapeso más fuerte a cualquier lectura de desaceleración. Goldman Sachs proyecta que la inversión anual en inteligencia artificial pase de 765.000 millones de dólares en 2026 a 1,6 trillones en 2031. Bank of America calcula que va a superar los 3 trillones anuales hacia 2030.
Ninguna casa grande contempla una caída del gasto en el horizonte.
La opinión del mercado
Los mercados estaban cerrados el fin de semana, así que el lunes 14 fue la primera rueda en que se pudo ponerle precio al ensayo. Y la reacción dice más que cualquier análisis.
El ETF de memoria cayó cerca de 7%. Intel, otro tanto. SK Hynix y Kioxia alrededor de 6,4%. El ETF de semiconductores cerca de 5%. Nvidia, 3%.
El mercado castigó a los que venden, no a los que compran. Y tiene lógica: entrenar modelos grandes consume memoria de alto ancho de banda de manera intensiva, así que una duda sobre el ritmo del entrenamiento pega primero ahí. Los hyperscalers, que venden capacidad a clientes finales, resistieron comparativamente mejor.
Conviene, eso sí, no sacar conclusiones apresuradas. El sector ya acumulaba una caída cercana al 19% desde su pico de junio, según Bernstein. Y ese mismo lunes el crudo subió 3% por el cierre de un oleoducto saudí, así que no fue una rueda de un solo factor.
Pero hay algo que vale la pena notar. Si la tesis de los analistas es correcta y desacelerar mejora la rentabilidad de los laboratorios, entonces el lunes el mercado hizo exactamente lo que correspondía: castigar a los proveedores y no a los compradores.
Las dos cosas pueden ser ciertas al mismo tiempo. Lo que sería contradictorio es esperar que un freno beneficie a toda la cadena por igual.
Y esa es, quizás, la lección más útil de este episodio para cualquier inversor. En una cadena de valor larga, una misma noticia no es buena ni mala en abstracto: depende de dónde estés parado.
¿Te sirvió esta nota? Compartila con alguien que esté emprendiendo.
También te puede interesar
Microsoft, Google, Amazon y Meta: quién convierte la inteligencia artificial en negocio
4 de octubre de 2026
Anthropic, la creadora de Claude, sale a bolsa: qué muestran sus números y qué significa para tu negocio
3 de octubre de 2026
Globant apuesta todo a la IA tras perder 80% de su valor
2 de octubre de 2026