Economía
Argentina: 41 años con inflación arriba del 20%

Alejo Fabiano8 de septiembre de 2026 · 3 min de lectura
El dato explica por qué acá emprender cuesta más caro que en cualquier país vecino. Y por qué la discusión sobre el Banco Central, que parece lejana, ordena el terreno donde vas a competir.
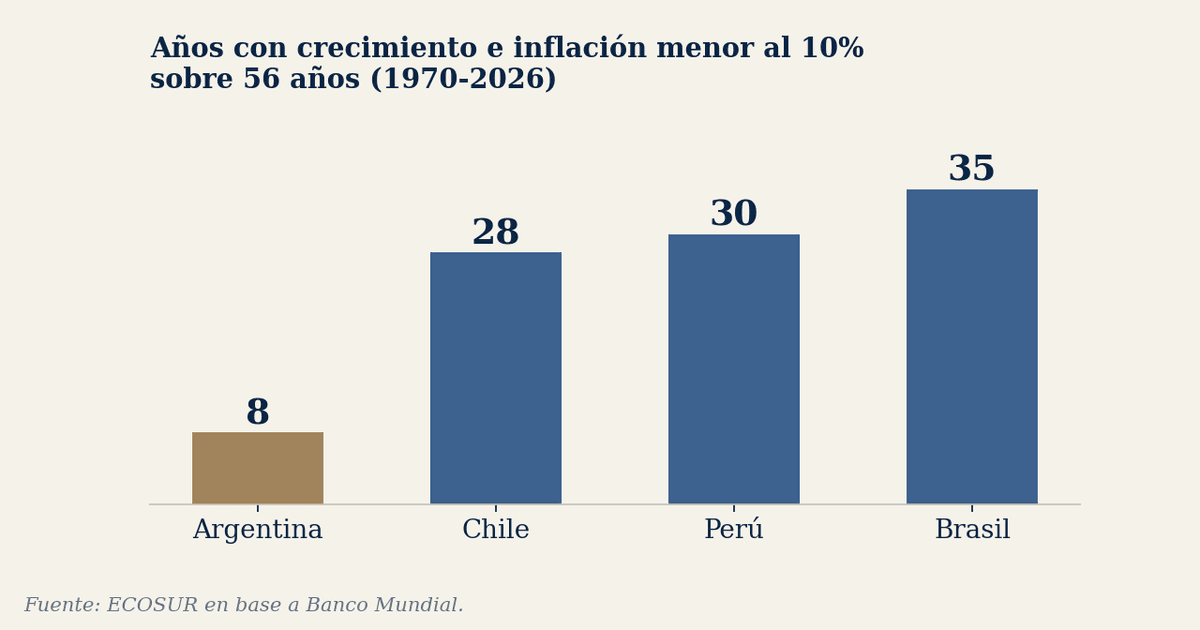
Desde 1970, sobre 56 años, Argentina tuvo 23 años de recesión y 41 años con inflación arriba del 20%. Solo 8 años con crecimiento e inflación de un dígito.
Ocho años buenos sobre cincuenta y seis.
Uno podría pensar que el mundo fue difícil para todos. Pero el mismo cálculo para nuestros vecinos dice otra cosa.
El precio deja de ser una decisión comercial. En una economía normal ponés precio mirando a tu competencia. Acá lo ponés mirando cuánto te sale reponer. No estás optimizando, estás cubriéndote.
Vender a plazo es una apuesta. Dar 60 días puede significar entregar el producto y cobrar menos de lo que cuesta volver a comprarlo. Muchas pymes crecen en facturación y se quedan sin caja sin entender por qué.
Un empresario chileno usa su energía para competir. Uno argentino usa una parte grande para defenderse de la macro. Esa desventaja no se arregla trabajando más.
Una herramienta, muchos objetivos
Lo que busca marcar la administración es un cambio de reglas de juego. El Banco Central tiene varias herramientas: la tasa de política, los encajes, las operaciones de mercado abierto, la intervención cambiaria. El problema no es que le falten instrumentos, sino que los objetivos que le pedimos chocan entre sí. Bajar la tasa para reactivar la actividad presiona el dólar. Vender reservas para contener el dólar seca el crédito. Cuidar el empleo en el corto plazo suele significar convalidar más inflación.
Cuando los objetivos se contradicen, el Central termina eligiendo el que tiene más presión política encima. Y en Argentina ese fue casi siempre el de corto plazo.
Por eso el proyecto lo deja con un objetivo único, estabilidad monetaria, y le pone límites concretos para financiar al Tesoro. Dicho de otro modo: la administración quiere clausurar por ley el mecanismo que siempre terminaba ajustando por el mismo lado. Emitir para cubrir el rojo del gobierno de turno.
Dónde no me convence. Es la enfermedad, no el remedio.
Y no es teoría. Ya tuvimos reglas escritas: la Convertibilidad era una ley, bastante más dura que esta, y voló igual. No la rompió una mala redacción, la rompió un desequilibrio fiscal que no encontró financiamiento.
Un mandato único también tiene un costo que conviene decir: le saca al Central margen de maniobra cuando la economía se frena. Es el debate que Estados Unidos tiene resuelto al revés, con la Fed mirando precios y empleo a la vez. Es el crédito que tiene una institución independiente: actuar con discrecionalidad cuando la situación amerite un cambio de expectativas.
Entonces mi lectura es esta: la reforma es útil como señal, pero es la consecuencia del orden fiscal, no su causa. Si el equilibrio fiscal se sostiene, el mandato único casi no se va a notar, porque nadie va a golpear la puerta del Central. Si el equilibrio se pierde, ninguna redacción lo va a frenar.
Para el que emprende, el dato a seguir no es la inflación del mes ni la sanción de la ley. Es más aburrido y dice mucho más: cuándo aparece crédito largo en pesos. El día que haya hipotecas a tasa fija a quince años y contratos a cinco años en moneda local, la discusión se ganó. Hasta ahí, seguimos jugando en cancha inclinada.
De esto hablamos hace unos días en Backstage Financiero con Flavio Castro, que es bastante más escéptico que yo sobre si el peso puede volver a ser moneda. Les comparto el video de YouTube para el que quiera escuchar más.
¿Te sirvió esta nota? Compartila con alguien que esté emprendiendo.
También te puede interesar
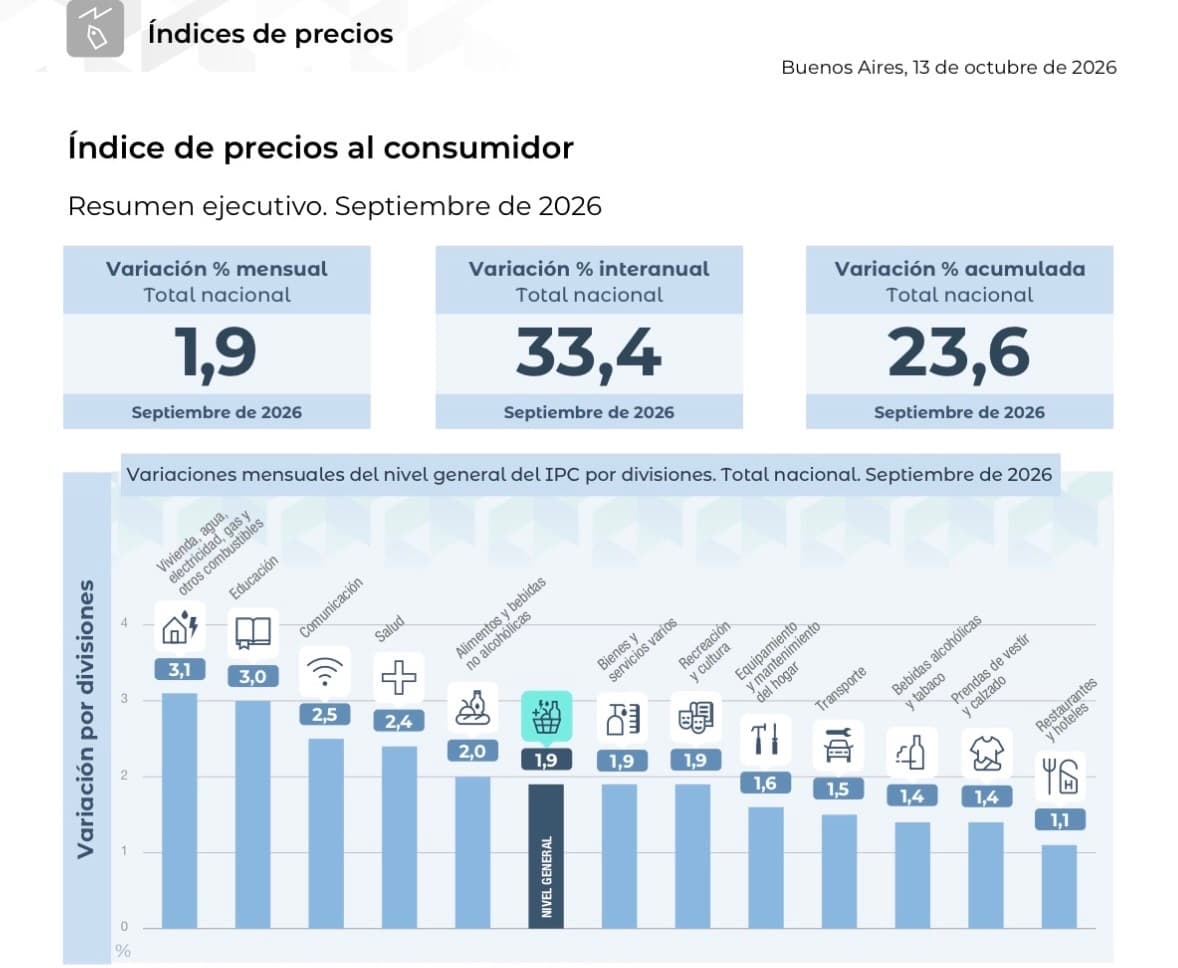
Inflación de septiembre: fue 1,9% y acumula 23,6% en el año
13 de octubre de 2026
Recesión técnica: qué significa, por qué no le pega igual a todos los negocios y cómo usar la IA para revisar tus números
12 de octubre de 2026
El dólar quedó a más de 400 pesos del techo de la banda cambiaria: la brecha más amplia en 17 meses
5 de octubre de 2026